Domain vorsteuerverguetungsverfahren.de kaufen?
Wir ziehen mit dem Projekt
vorsteuerverguetungsverfahren.de um.
Sind Sie am Kauf der Domain
vorsteuerverguetungsverfahren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vorsteuerverguetungsverfahren.de kaufen?
Wie werden Milchkannen traditionell hergestellt und verwendet?
Milchkannen werden traditionell aus Metall oder Kunststoff hergestellt, wobei Metallkannen oft verzinnt sind. Sie werden verwendet, um frische Milch zu transportieren und aufzubewahren. Oft werden sie von Bauernhöfen oder Milchlieferanten verwendet, um Milch an Kunden zu liefern. **
Was ist der Unterschied zwischen Vorsteuer Umsatzsteuer und Mehrwertsteuer?
Was ist der Unterschied zwischen Vorsteuer, Umsatzsteuer und Mehrwertsteuer? Die Vorsteuer ist die Steuer, die ein Unternehmen auf Einkäufe zahlt und die es von der Umsatzsteuer abziehen kann. Die Umsatzsteuer ist die Steuer, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt. Die Mehrwertsteuer ist ein anderer Begriff für die Umsatzsteuer und wird in einigen Ländern synonym verwendet. Insgesamt handelt es sich um verschiedene Begriffe für die Steuer, die auf den Umsatz eines Unternehmens erhoben wird. **
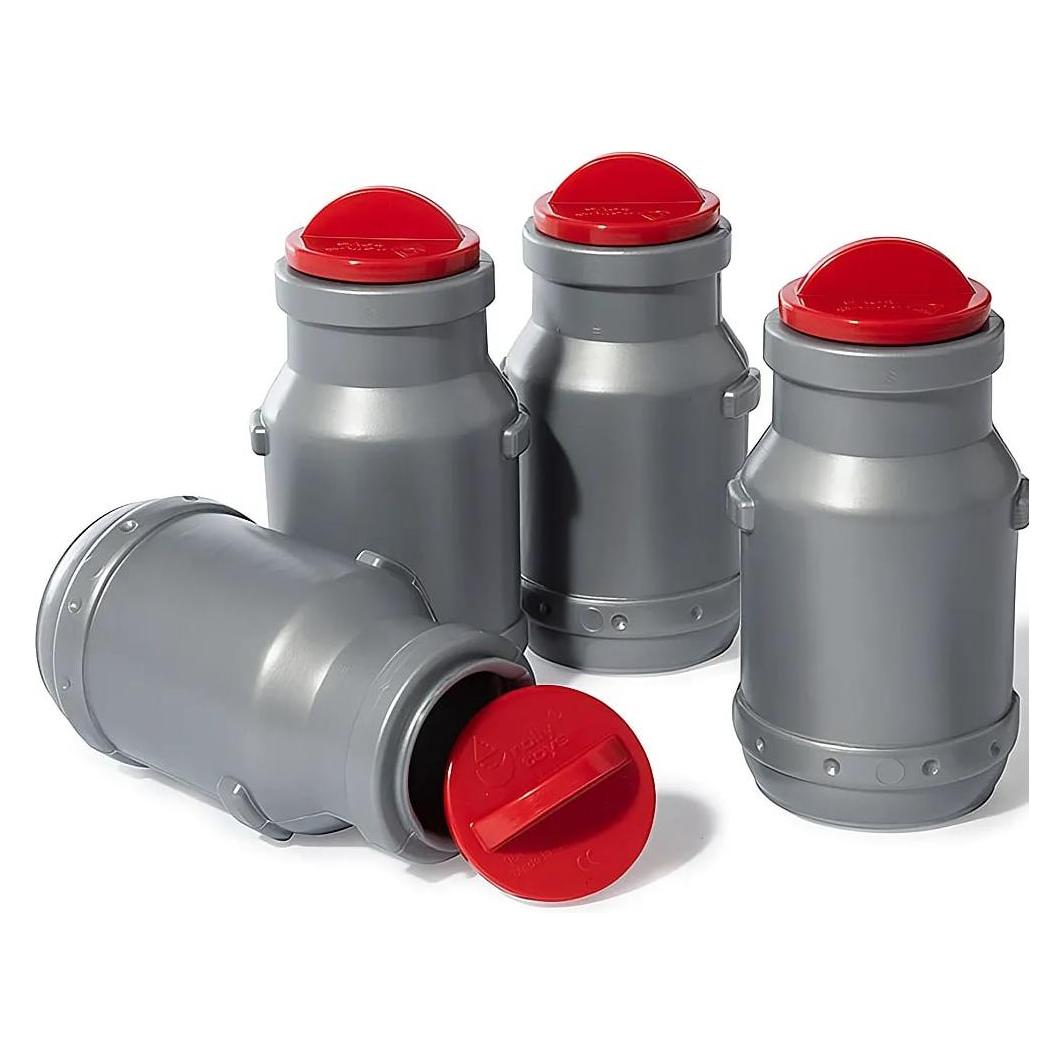

Ähnliche Suchbegriffe für Milchkannen
Top-Angebote
Produkte zum Begriff Milchkannen:
-
BUSCH 1145 H0 Milchkannen & Milchkästen20 Milchkannen in Metall-Optik. Detaillierte Darstellung der Griffe und Kannendeckel. Inkl. 8 Milchkästen mit leeren (transparenten) und vollen (weißen) Milchflaschen. Ideal zur Ergänzung von Milchhaus und Bauernhäusern sowie als Ladegut für Fahrzeuge.12,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
BUSCH 54154 H0 / 1:87 Fendt F 15 Dieselross mit Bäuerin und Milchkannen»Hoch zu Ross« sitzt auch die Gattin eines Milchbauers, die mit gefüllten Milchkannen unterwegs zu einer Meierei ist, um ihre Frischmilch für die Weiterverarbeitung zu verkaufen. Häufig fuhr man auch zu zentralen Milchsammelstellen, in der die umliegenden Bauern ihre Milch zusammentrugen. Hoch zu Ross! Bereits 1930 konstruierten die Gebrüder Hermann und Xaver Fendt unter Anleitung des Vaters Johann Georg Fendt im bayerischen Kempten den ersten 6 PS starken Dieselross-Traktor. 1937 wurde ihr Unternehmen in das Handelsregister eingetragen. Da das Unternehmen auf Qualität höchsten Wert legte, ließen auch Verkaufserfolge nicht lange auf sich warten. 1949 erschien das Modell F15, das mit einem wassergekühlten Einzylinder Dieselmotor von MWM ausgestattet war. Der Traktor besaß zudem ein ZF-Getriebe mit vier Vorwärts- und einem Rückwärtsgang. Schon ein Jahr danach kam die überarbeitete Version F15G auf den Markt. Neu daran war das von Fendt in Eigenregie entwickelte Getriebe, das statt des bisherigen 4 Vorwärts- und einem Rückwärtsgang-Getriebe auf Wunsch auch mit einem 8 Vorwärts- und 2 Rückwärtsgang-Getriebe ausgestattet werden konnte. Zudem wurde die Vorderachse verstärkt und die Radnaben der Vorderräder staubdicht gekapselt. Die mit Einführung des F15 umgesetzte runde Haubenform wurde bis zum Produktionsende der Dieselrösser 1958 beibehalten. In der Bauzeit von 1949 bis 1957 wurden 15.071 Dieselrösser verkauft. 1997 wurde das Familienunternehmen von dem amerikanischen Konzern AGCO übernommen, das im Jahr 2009 in AGCO GmbH umfirmierte. Die Marke Fendt blieb dennoch erhalten und ist als Premiummarke das Zugpferd des Unternehmens. Wenige Zeit nach der Übernahme wurde die Produktsparte um Feldhäcksler, Mähdrescher, Heuwender, Mähwerke, Schwader und Ballenpressen ergänzt. Technische Daten Hersteller: Xaver Fendt & Co. Modellreihe: F15-Reihe Modell-Typen: F15 G / F15 GH / F15 G6 / F15 H6 Hubraum: 1178 cm3 Zylinder: 1 Zylinder Leistung: 15 PS / 11 kW Länge: 2580 mm 2650 mm Breite: 1510 mm 1510 mm Höhe: 1630 mm 1720 mm Radstand: 1600 mm 1600 mm Spurweite: 1250 mm 1250 mm Wenderadius: 2500 mm 2500 mm Eigengewicht: 1260 kg 1310 kb Höchstgeschwindigkeit: ca. 20 km/h Die 1:87er Miniatur gibt das Modellbaujahr 1951 wieder und besticht durch seine Filigranität. Markant ist der große, stark gerillte Kühlergrill mit dem »Fendt«- Dieselross-Schriftzug und dem superfeinen gelben Zierstreifen.27,99 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter



-
Wie wurden traditionelle Milchkannen früher hergestellt und verwendet?
Traditionelle Milchkannen wurden früher aus Metall, wie zum Beispiel Zinn oder Aluminium, hergestellt. Sie wurden von Bauernhöfen verwendet, um frische Milch zu transportieren und zu lagern. Die Milchkannen hatten einen Henkel und einen Deckel, um die Milch frisch zu halten. **
-
Was war die traditionelle Verwendung von Milchkannen in ländlichen Gemeinden?
Milchkannen wurden verwendet, um frische Milch von den Bauernhöfen zu den Haushalten zu transportieren. Sie dienten auch als Lagerung für Milch, Butter oder Käse. Darüber hinaus wurden sie oft als Dekorationselemente in ländlichen Gemeinden genutzt. **
-
Wie wurden Milchkannen traditionell hergestellt und welche Materialien kamen dabei zum Einsatz?
Milchkannen wurden traditionell aus Metall, meistens aus Zink oder Edelstahl, hergestellt. Die Produktion erfolgte durch Schmieden, Schweißen und Löten. Die Kanne wurde anschließend lackiert oder verzinkt, um sie vor Rost zu schützen. **
-
Wann Umsatzsteuer wann Vorsteuer buchen?
"Wann Umsatzsteuer wann Vorsteuer buchen?" Die Umsatzsteuer wird gebucht, wenn ein Unternehmen Waren oder Dienstleistungen verkauft und dabei Umsatzsteuer an den Staat abführt. Diese wird als Verbindlichkeit verbucht, da das Unternehmen die Steuer im Namen des Staates einzieht. Die Vorsteuer hingegen wird gebucht, wenn ein Unternehmen selbst Waren oder Dienstleistungen einkauft und dabei Umsatzsteuer zahlt. Diese wird als Forderung verbucht, da das Unternehmen die gezahlte Steuer vom Staat zurückfordern kann. Es ist wichtig, die Umsatzsteuer und Vorsteuer korrekt zu buchen, um die finanzielle Situation des Unternehmens genau abzubilden und mögliche Steuervorteile zu nutzen. **

Was ist Umsatzsteuer und Vorsteuer?
Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Endverbraucher bezahlt und vom Unternehmen an das Finanzamt abgeführt. Die Vorsteuer hingegen ist die Umsatzsteuer, die ein Unternehmen selbst beim Einkauf von Waren und Dienstleistungen zahlt. Diese Vorsteuer kann das Unternehmen dann von der Umsatzsteuer, die es selbst einnimmt, abziehen. Der Unterschied zwischen der gezahlten Vorsteuer und der eingenommenen Umsatzsteuer wird dann an das Finanzamt abgeführt oder erstattet. Insgesamt dienen Umsatzsteuer und Vorsteuer dazu, den Staat an den wirtschaftlichen Aktivitäten in einem Land zu beteiligen und Steuereinnahmen zu generieren. **
Wie funktioniert Umsatzsteuer und Vorsteuer?
Wie funktioniert Umsatzsteuer und Vorsteuer? **
Top-Angebote
Produkte zum Begriff Milchkannen:
-
BUSCH 1145 H0 Milchkannen & Milchkästen20 Milchkannen in Metall-Optik. Detaillierte Darstellung der Griffe und Kannendeckel. Inkl. 8 Milchkästen mit leeren (transparenten) und vollen (weißen) Milchflaschen. Ideal zur Ergänzung von Milchhaus und Bauernhäusern sowie als Ladegut für Fahrzeuge.12,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wie werden Milchkannen traditionell hergestellt und verwendet?
Milchkannen werden traditionell aus Metall oder Kunststoff hergestellt, wobei Metallkannen oft verzinnt sind. Sie werden verwendet, um frische Milch zu transportieren und aufzubewahren. Oft werden sie von Bauernhöfen oder Milchlieferanten verwendet, um Milch an Kunden zu liefern. **
-
Was ist der Unterschied zwischen Vorsteuer Umsatzsteuer und Mehrwertsteuer?
Was ist der Unterschied zwischen Vorsteuer, Umsatzsteuer und Mehrwertsteuer? Die Vorsteuer ist die Steuer, die ein Unternehmen auf Einkäufe zahlt und die es von der Umsatzsteuer abziehen kann. Die Umsatzsteuer ist die Steuer, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt. Die Mehrwertsteuer ist ein anderer Begriff für die Umsatzsteuer und wird in einigen Ländern synonym verwendet. Insgesamt handelt es sich um verschiedene Begriffe für die Steuer, die auf den Umsatz eines Unternehmens erhoben wird. **
-
Wie wurden traditionelle Milchkannen früher hergestellt und verwendet?
Traditionelle Milchkannen wurden früher aus Metall, wie zum Beispiel Zinn oder Aluminium, hergestellt. Sie wurden von Bauernhöfen verwendet, um frische Milch zu transportieren und zu lagern. Die Milchkannen hatten einen Henkel und einen Deckel, um die Milch frisch zu halten. **
-
Was war die traditionelle Verwendung von Milchkannen in ländlichen Gemeinden?
Milchkannen wurden verwendet, um frische Milch von den Bauernhöfen zu den Haushalten zu transportieren. Sie dienten auch als Lagerung für Milch, Butter oder Käse. Darüber hinaus wurden sie oft als Dekorationselemente in ländlichen Gemeinden genutzt. **
Ähnliche Suchbegriffe für Milchkannen
-
BUSCH 54154 H0 / 1:87 Fendt F 15 Dieselross mit Bäuerin und Milchkannen»Hoch zu Ross« sitzt auch die Gattin eines Milchbauers, die mit gefüllten Milchkannen unterwegs zu einer Meierei ist, um ihre Frischmilch für die Weiterverarbeitung zu verkaufen. Häufig fuhr man auch zu zentralen Milchsammelstellen, in der die umliegenden Bauern ihre Milch zusammentrugen. Hoch zu Ross! Bereits 1930 konstruierten die Gebrüder Hermann und Xaver Fendt unter Anleitung des Vaters Johann Georg Fendt im bayerischen Kempten den ersten 6 PS starken Dieselross-Traktor. 1937 wurde ihr Unternehmen in das Handelsregister eingetragen. Da das Unternehmen auf Qualität höchsten Wert legte, ließen auch Verkaufserfolge nicht lange auf sich warten. 1949 erschien das Modell F15, das mit einem wassergekühlten Einzylinder Dieselmotor von MWM ausgestattet war. Der Traktor besaß zudem ein ZF-Getriebe mit vier Vorwärts- und einem Rückwärtsgang. Schon ein Jahr danach kam die überarbeitete Version F15G auf den Markt. Neu daran war das von Fendt in Eigenregie entwickelte Getriebe, das statt des bisherigen 4 Vorwärts- und einem Rückwärtsgang-Getriebe auf Wunsch auch mit einem 8 Vorwärts- und 2 Rückwärtsgang-Getriebe ausgestattet werden konnte. Zudem wurde die Vorderachse verstärkt und die Radnaben der Vorderräder staubdicht gekapselt. Die mit Einführung des F15 umgesetzte runde Haubenform wurde bis zum Produktionsende der Dieselrösser 1958 beibehalten. In der Bauzeit von 1949 bis 1957 wurden 15.071 Dieselrösser verkauft. 1997 wurde das Familienunternehmen von dem amerikanischen Konzern AGCO übernommen, das im Jahr 2009 in AGCO GmbH umfirmierte. Die Marke Fendt blieb dennoch erhalten und ist als Premiummarke das Zugpferd des Unternehmens. Wenige Zeit nach der Übernahme wurde die Produktsparte um Feldhäcksler, Mähdrescher, Heuwender, Mähwerke, Schwader und Ballenpressen ergänzt. Technische Daten Hersteller: Xaver Fendt & Co. Modellreihe: F15-Reihe Modell-Typen: F15 G / F15 GH / F15 G6 / F15 H6 Hubraum: 1178 cm3 Zylinder: 1 Zylinder Leistung: 15 PS / 11 kW Länge: 2580 mm 2650 mm Breite: 1510 mm 1510 mm Höhe: 1630 mm 1720 mm Radstand: 1600 mm 1600 mm Spurweite: 1250 mm 1250 mm Wenderadius: 2500 mm 2500 mm Eigengewicht: 1260 kg 1310 kb Höchstgeschwindigkeit: ca. 20 km/h Die 1:87er Miniatur gibt das Modellbaujahr 1951 wieder und besticht durch seine Filigranität. Markant ist der große, stark gerillte Kühlergrill mit dem »Fendt«- Dieselross-Schriftzug und dem superfeinen gelben Zierstreifen.27,99 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
be.ENERGISED Monitoring & Abrechnung* Abrechnungsmöglichkeit mit ausführlicher Übersicht zum Monatsende * Eichrechtskonforme Abrechnung nur in Verbindung mit eichrechtskonformen Ladestationen möglich * Überblick über alle Ladevorgänge in der be.ENERGISED WebApp * Unbegrenzt RFID-Karten anlegen und verwalten mit denen kostenlos geladen werden kann * Ladestation optional öffentlich anbieten und eigenen Tarif festlegen * Kostenlose Anbindung an Roaming-Netzwerke (z.B. Hubject) * Inkl. Konfigurationspaket für die KEBA KeContact P30 x-Serie * Wenn sie einen Verbund aus einer KEBA x- und mehreren c-series einbinden wollen, kontaktieren sie uns (mailto:%20sales@mobilityhouse.com) * Nur für Deutschland, Österreich & Schweiz und nur für Gewerbekunden529,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wurden Milchkannen traditionell hergestellt und welche Materialien kamen dabei zum Einsatz?
Milchkannen wurden traditionell aus Metall, meistens aus Zink oder Edelstahl, hergestellt. Die Produktion erfolgte durch Schmieden, Schweißen und Löten. Die Kanne wurde anschließend lackiert oder verzinkt, um sie vor Rost zu schützen. **
-
Wann Umsatzsteuer wann Vorsteuer buchen?
"Wann Umsatzsteuer wann Vorsteuer buchen?" Die Umsatzsteuer wird gebucht, wenn ein Unternehmen Waren oder Dienstleistungen verkauft und dabei Umsatzsteuer an den Staat abführt. Diese wird als Verbindlichkeit verbucht, da das Unternehmen die Steuer im Namen des Staates einzieht. Die Vorsteuer hingegen wird gebucht, wenn ein Unternehmen selbst Waren oder Dienstleistungen einkauft und dabei Umsatzsteuer zahlt. Diese wird als Forderung verbucht, da das Unternehmen die gezahlte Steuer vom Staat zurückfordern kann. Es ist wichtig, die Umsatzsteuer und Vorsteuer korrekt zu buchen, um die finanzielle Situation des Unternehmens genau abzubilden und mögliche Steuervorteile zu nutzen. **
-
Was ist Umsatzsteuer und Vorsteuer?
Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Endverbraucher bezahlt und vom Unternehmen an das Finanzamt abgeführt. Die Vorsteuer hingegen ist die Umsatzsteuer, die ein Unternehmen selbst beim Einkauf von Waren und Dienstleistungen zahlt. Diese Vorsteuer kann das Unternehmen dann von der Umsatzsteuer, die es selbst einnimmt, abziehen. Der Unterschied zwischen der gezahlten Vorsteuer und der eingenommenen Umsatzsteuer wird dann an das Finanzamt abgeführt oder erstattet. Insgesamt dienen Umsatzsteuer und Vorsteuer dazu, den Staat an den wirtschaftlichen Aktivitäten in einem Land zu beteiligen und Steuereinnahmen zu generieren. **
-
Wie funktioniert Umsatzsteuer und Vorsteuer?
Wie funktioniert Umsatzsteuer und Vorsteuer? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.