Domain vorsteuerverguetungsverfahren.de kaufen?
Wir ziehen mit dem Projekt
vorsteuerverguetungsverfahren.de um.
Sind Sie am Kauf der Domain
vorsteuerverguetungsverfahren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vorsteuerverguetungsverfahren.de kaufen?
Was ist eine steuerliche Abschreibung?
Was ist eine steuerliche Abschreibung? **
Was ist der Unterschied zwischen Vorsteuer Umsatzsteuer und Mehrwertsteuer?
Was ist der Unterschied zwischen Vorsteuer, Umsatzsteuer und Mehrwertsteuer? Die Vorsteuer ist die Steuer, die ein Unternehmen auf Einkäufe zahlt und die es von der Umsatzsteuer abziehen kann. Die Umsatzsteuer ist die Steuer, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt. Die Mehrwertsteuer ist ein anderer Begriff für die Umsatzsteuer und wird in einigen Ländern synonym verwendet. Insgesamt handelt es sich um verschiedene Begriffe für die Steuer, die auf den Umsatz eines Unternehmens erhoben wird. **

Ähnliche Suchbegriffe für Abschreibung
Top-Angebote
Produkte zum Begriff Abschreibung:
-
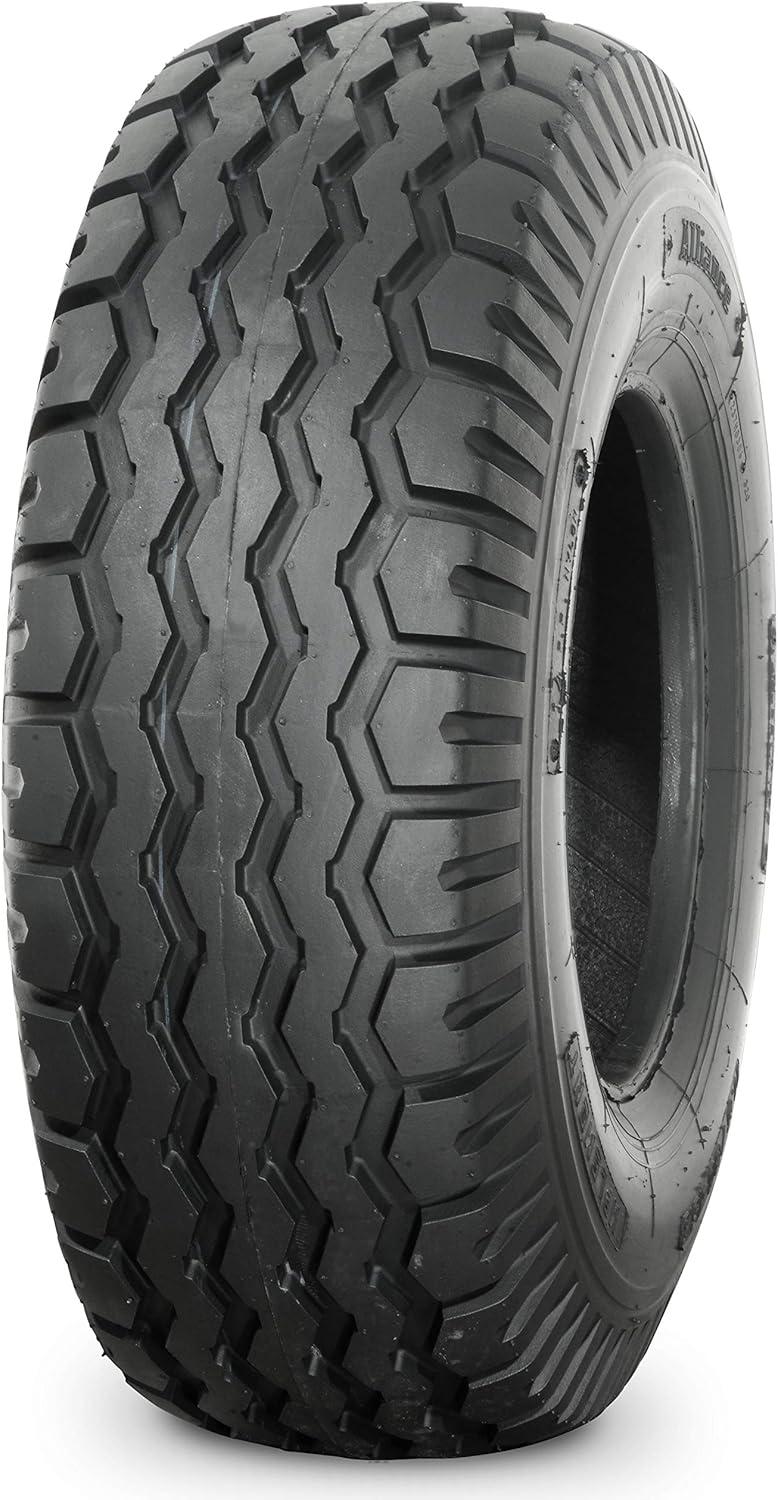
10.0/75-15.3 14PR 130A6 FR/118A6 DW Transport, inklusive Ökosteuer und MehrwertsteuerDie Reifenmarke ist Alliance. Die Größe ist Einheitsgröße und die Felgengröße beträgt 15,3 Zoll. Die Abschnittbreite liegt bei 10 Zoll und das Reifenseitenverhältnis beträgt 75,00. Der Lastindex ist 130,00 und die Geschwindigkeitsbewertung ist A6. Der Profiltyp ist laufrichtungsgebunden.326,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum ist die kalkulatorische Abschreibung niedriger als die bilanzmäßige Abschreibung?
Die kalkulatorische Abschreibung ist niedriger als die bilanzmäßige Abschreibung, da sie aufgrund von betriebswirtschaftlichen Überlegungen und nicht aufgrund von gesetzlichen Vorschriften festgelegt wird. Bei der kalkulatorischen Abschreibung werden beispielsweise auch der Nutzungswert und der technische Fortschritt berücksichtigt, während bei der bilanzmäßigen Abschreibung nur die Anschaffungskosten und die Nutzungsdauer des Vermögensgegenstands berücksichtigt werden. **
-
Ist Abschreibung gewinnmindernd?
Ja, Abschreibungen sind gewinnmindernd, da sie die Kosten für die Nutzung und den Wertverlust von Vermögenswerten über ihre Lebensdauer hinweg erfassen. Durch Abschreibungen wird der Gewinn eines Unternehmens verringert, da sie als Aufwand in der Gewinn- und Verlustrechnung verbucht werden. Dies führt zu einer Reduzierung des steuerpflichtigen Gewinns und damit auch der Steuerlast des Unternehmens. Abschreibungen sind daher ein wichtiger Bestandteil der finanziellen Berichterstattung und helfen Unternehmen, ihre tatsächlichen finanziellen Leistungen genau zu erfassen. **
-
Warum lineare Abschreibung?
Die lineare Abschreibungsmethode wird häufig verwendet, da sie einfach zu berechnen und zu verstehen ist. Sie verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, was zu einer gleichmäßigen Verteilung der Kosten führt. Dies kann die finanzielle Planung und Budgetierung erleichtern. Darüber hinaus entspricht die lineare Abschreibungsmethode oft am besten dem tatsächlichen Wertverlust eines Vermögenswerts im Laufe der Zeit. Unternehmen wählen diese Methode, um eine konsistente und transparente Buchführung zu gewährleisten und um den Wertverlust ihrer Vermögenswerte angemessen zu berücksichtigen. **
-
Wann lineare Abschreibung?
Wann lineare Abschreibung? Die lineare Abschreibungsmethode wird in der Regel verwendet, wenn der Wertverlust eines Vermögenswerts über die Zeit gleichmäßig ist. Dies bedeutet, dass der Vermögenswert jedes Jahr um den gleichen Betrag abgeschrieben wird. Die lineare Abschreibung eignet sich gut für Vermögenswerte wie Gebäude, Maschinen oder Fahrzeuge, deren Wertverlust linear und vorhersehbar ist. Sie ermöglicht eine einfache Berechnung der Abschreibungsbeträge und eine gleichmäßige Verteilung der Kosten über die Nutzungsdauer des Vermögenswerts. Im Gegensatz zur degressiven Abschreibung, bei der die Abschreibungsbeträge in den ersten Jahren höher sind und dann abnehmen, bleibt der Abschreibungsbetrag bei der linearen Abschreibung konstant. Dies kann dazu beitragen, die Buchhaltung und Finanzplanung für Unternehmen einfacher und transparenter zu gestalten. Letztendlich hängt die Entscheidung für die lineare Abschreibung von der Art des Vermögenswerts, seiner Nutzungsdauer und dem Wertverlustmuster ab. Es ist wichtig, die verschiedenen Abschreibungsmethoden zu verstehen und diejenige auszuwählen, die am besten zu den spezif **


Wann außerplanmäßige Abschreibung?
Außerplanmäßige Abschreibungen treten in der Regel auf, wenn der Buchwert eines Vermögenswerts plötzlich und unerwartet sinkt, beispielsweise aufgrund von Wertminderungen, technologischen Entwicklungen oder wirtschaftlichen Veränderungen. Wann also tritt eine außerplanmäßige Abschreibung ein? Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen Vermögenswert nicht mehr wie geplant nutzen kann oder wenn sich die Marktwerte von Vermögenswerten drastisch verändern. Außerdem können außerplanmäßige Abschreibungen auch aufgrund von Naturkatastrophen, Rechtsstreitigkeiten oder anderen unvorhergesehenen Ereignissen erforderlich sein. Letztendlich ist es wichtig, dass Unternehmen ihre Vermögenswerte regelmäßig auf Wertminderungen prüfen, um außerplanmäßige Abschreibungen rechtzeitig vornehmen zu können. **
Warum degressive Abschreibung?
Die degressive Abschreibung wird oft gewählt, um in den ersten Jahren eines Anlageguts höhere Abschreibungskosten geltend zu machen. Dies kann dazu beitragen, die steuerliche Belastung zu reduzieren und die Liquidität des Unternehmens zu verbessern. Zudem spiegelt die degressive Abschreibung die tatsächliche Wertminderung eines Anlageguts besser wider, da viele Vermögenswerte in den ersten Jahren schneller an Wert verlieren. Durch die degressive Abschreibung können Unternehmen auch schneller Kapital für neue Investitionen akkumulieren. Letztendlich kann die degressive Abschreibung auch dazu beitragen, die Wettbewerbsfähigkeit eines Unternehmens zu stärken, indem es schneller auf Veränderungen im Markt reagieren kann. **
Top-Angebote
Produkte zum Begriff Abschreibung:
-
be.ENERGISED Monitoring & Abrechnung* Abrechnungsmöglichkeit mit ausführlicher Übersicht zum Monatsende * Eichrechtskonforme Abrechnung nur in Verbindung mit eichrechtskonformen Ladestationen möglich * Überblick über alle Ladevorgänge in der be.ENERGISED WebApp * Unbegrenzt RFID-Karten anlegen und verwalten mit denen kostenlos geladen werden kann * Ladestation optional öffentlich anbieten und eigenen Tarif festlegen * Kostenlose Anbindung an Roaming-Netzwerke (z.B. Hubject) * Inkl. Konfigurationspaket für die KEBA KeContact P30 x-Serie * Wenn sie einen Verbund aus einer KEBA x- und mehreren c-series einbinden wollen, kontaktieren sie uns (mailto:%20sales@mobilityhouse.com) * Nur für Deutschland, Österreich & Schweiz und nur für Gewerbekunden529,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was ist eine steuerliche Abschreibung?
Was ist eine steuerliche Abschreibung? **
-
Was ist der Unterschied zwischen Vorsteuer Umsatzsteuer und Mehrwertsteuer?
Was ist der Unterschied zwischen Vorsteuer, Umsatzsteuer und Mehrwertsteuer? Die Vorsteuer ist die Steuer, die ein Unternehmen auf Einkäufe zahlt und die es von der Umsatzsteuer abziehen kann. Die Umsatzsteuer ist die Steuer, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt. Die Mehrwertsteuer ist ein anderer Begriff für die Umsatzsteuer und wird in einigen Ländern synonym verwendet. Insgesamt handelt es sich um verschiedene Begriffe für die Steuer, die auf den Umsatz eines Unternehmens erhoben wird. **
-
Warum ist die kalkulatorische Abschreibung niedriger als die bilanzmäßige Abschreibung?
Die kalkulatorische Abschreibung ist niedriger als die bilanzmäßige Abschreibung, da sie aufgrund von betriebswirtschaftlichen Überlegungen und nicht aufgrund von gesetzlichen Vorschriften festgelegt wird. Bei der kalkulatorischen Abschreibung werden beispielsweise auch der Nutzungswert und der technische Fortschritt berücksichtigt, während bei der bilanzmäßigen Abschreibung nur die Anschaffungskosten und die Nutzungsdauer des Vermögensgegenstands berücksichtigt werden. **
-
Ist Abschreibung gewinnmindernd?
Ja, Abschreibungen sind gewinnmindernd, da sie die Kosten für die Nutzung und den Wertverlust von Vermögenswerten über ihre Lebensdauer hinweg erfassen. Durch Abschreibungen wird der Gewinn eines Unternehmens verringert, da sie als Aufwand in der Gewinn- und Verlustrechnung verbucht werden. Dies führt zu einer Reduzierung des steuerpflichtigen Gewinns und damit auch der Steuerlast des Unternehmens. Abschreibungen sind daher ein wichtiger Bestandteil der finanziellen Berichterstattung und helfen Unternehmen, ihre tatsächlichen finanziellen Leistungen genau zu erfassen. **
Ähnliche Suchbegriffe für Abschreibung
-
10.0/75-15.3 14PR 130A6 FR/118A6 DW Transport, inklusive Ökosteuer und MehrwertsteuerDie Reifenmarke ist Alliance. Die Größe ist Einheitsgröße und die Felgengröße beträgt 15,3 Zoll. Die Abschnittbreite liegt bei 10 Zoll und das Reifenseitenverhältnis beträgt 75,00. Der Lastindex ist 130,00 und die Geschwindigkeitsbewertung ist A6. Der Profiltyp ist laufrichtungsgebunden.326,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Longerich, Peter: AbrechnungAbrechnung , Hitler, Röhm und die Morde vom 30. Juni 1934. Die wahre und ganze Geschichte des "Röhm-Putschs" , Hydro- & Ventilstößel > Ventile & Ventilsteuerungsteile , Erscheinungsjahr: 20240314, Produktform: Leinen, Autoren: Longerich, Peter, Seitenzahl/Blattzahl: 208, Keyword: außer kontrolle; drittes reich; ernst röhm; nacht der langen messer; nationalsozialismus; peter longerich; röhm-putsch; sa; ss; sturmabteilung, Fachschema: Faschismus / Nationalsozialismus~Nationalsozialismus~Nazifizierung~Nazismus~Weltkrieg / Zweiter Weltkrieg~Weltkrieg 1939/45~Zweiter Weltkrieg, Fachkategorie: Biografien: historisch, politisch, militärisch, Region: Deutschland, Zeitraum: 1933-1945 (nationalsozialistische Zeit), Warengruppe: HC/Geschichte/20. Jahrhundert, Fachkategorie: Zweiter Weltkrieg, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Molden Verlag, Verlag: Molden Verlag, Verlag: Molden Verlag in Verlagsgruppe Styria GmbH & Co. KG, Länge: 218, Breite: 148, Höhe: 27, Gewicht: 444, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum lineare Abschreibung?
Die lineare Abschreibungsmethode wird häufig verwendet, da sie einfach zu berechnen und zu verstehen ist. Sie verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, was zu einer gleichmäßigen Verteilung der Kosten führt. Dies kann die finanzielle Planung und Budgetierung erleichtern. Darüber hinaus entspricht die lineare Abschreibungsmethode oft am besten dem tatsächlichen Wertverlust eines Vermögenswerts im Laufe der Zeit. Unternehmen wählen diese Methode, um eine konsistente und transparente Buchführung zu gewährleisten und um den Wertverlust ihrer Vermögenswerte angemessen zu berücksichtigen. **
-
Wann lineare Abschreibung?
Wann lineare Abschreibung? Die lineare Abschreibungsmethode wird in der Regel verwendet, wenn der Wertverlust eines Vermögenswerts über die Zeit gleichmäßig ist. Dies bedeutet, dass der Vermögenswert jedes Jahr um den gleichen Betrag abgeschrieben wird. Die lineare Abschreibung eignet sich gut für Vermögenswerte wie Gebäude, Maschinen oder Fahrzeuge, deren Wertverlust linear und vorhersehbar ist. Sie ermöglicht eine einfache Berechnung der Abschreibungsbeträge und eine gleichmäßige Verteilung der Kosten über die Nutzungsdauer des Vermögenswerts. Im Gegensatz zur degressiven Abschreibung, bei der die Abschreibungsbeträge in den ersten Jahren höher sind und dann abnehmen, bleibt der Abschreibungsbetrag bei der linearen Abschreibung konstant. Dies kann dazu beitragen, die Buchhaltung und Finanzplanung für Unternehmen einfacher und transparenter zu gestalten. Letztendlich hängt die Entscheidung für die lineare Abschreibung von der Art des Vermögenswerts, seiner Nutzungsdauer und dem Wertverlustmuster ab. Es ist wichtig, die verschiedenen Abschreibungsmethoden zu verstehen und diejenige auszuwählen, die am besten zu den spezif **
-
Wann außerplanmäßige Abschreibung?
Außerplanmäßige Abschreibungen treten in der Regel auf, wenn der Buchwert eines Vermögenswerts plötzlich und unerwartet sinkt, beispielsweise aufgrund von Wertminderungen, technologischen Entwicklungen oder wirtschaftlichen Veränderungen. Wann also tritt eine außerplanmäßige Abschreibung ein? Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen Vermögenswert nicht mehr wie geplant nutzen kann oder wenn sich die Marktwerte von Vermögenswerten drastisch verändern. Außerdem können außerplanmäßige Abschreibungen auch aufgrund von Naturkatastrophen, Rechtsstreitigkeiten oder anderen unvorhergesehenen Ereignissen erforderlich sein. Letztendlich ist es wichtig, dass Unternehmen ihre Vermögenswerte regelmäßig auf Wertminderungen prüfen, um außerplanmäßige Abschreibungen rechtzeitig vornehmen zu können. **
-
Warum degressive Abschreibung?
Die degressive Abschreibung wird oft gewählt, um in den ersten Jahren eines Anlageguts höhere Abschreibungskosten geltend zu machen. Dies kann dazu beitragen, die steuerliche Belastung zu reduzieren und die Liquidität des Unternehmens zu verbessern. Zudem spiegelt die degressive Abschreibung die tatsächliche Wertminderung eines Anlageguts besser wider, da viele Vermögenswerte in den ersten Jahren schneller an Wert verlieren. Durch die degressive Abschreibung können Unternehmen auch schneller Kapital für neue Investitionen akkumulieren. Letztendlich kann die degressive Abschreibung auch dazu beitragen, die Wettbewerbsfähigkeit eines Unternehmens zu stärken, indem es schneller auf Veränderungen im Markt reagieren kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.