Domain vorsteuerverguetungsverfahren.de kaufen?
Wir ziehen mit dem Projekt
vorsteuerverguetungsverfahren.de um.
Sind Sie am Kauf der Domain
vorsteuerverguetungsverfahren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vorsteuerverguetungsverfahren.de kaufen?
Was ist der Unterschied zwischen Vorsteuer Umsatzsteuer und Mehrwertsteuer?
Was ist der Unterschied zwischen Vorsteuer, Umsatzsteuer und Mehrwertsteuer? Die Vorsteuer ist die Steuer, die ein Unternehmen auf Einkäufe zahlt und die es von der Umsatzsteuer abziehen kann. Die Umsatzsteuer ist die Steuer, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt. Die Mehrwertsteuer ist ein anderer Begriff für die Umsatzsteuer und wird in einigen Ländern synonym verwendet. Insgesamt handelt es sich um verschiedene Begriffe für die Steuer, die auf den Umsatz eines Unternehmens erhoben wird. **
Was bedeutet "skalierbar" im IT-Kontext?
Im IT-Kontext bedeutet "skalierbar", dass ein System oder eine Anwendung in der Lage ist, sich an unterschiedliche Anforderungen anzupassen und zu wachsen, ohne dabei an Leistung oder Effizienz zu verlieren. Es ermöglicht die einfache Erweiterung der Ressourcen, wie z.B. Speicherplatz, Rechenleistung oder Benutzeranzahl, um den steigenden Bedarf zu decken. Skalierbare Systeme sind flexibel und können sich sowohl horizontal (durch Hinzufügen weiterer Komponenten) als auch vertikal (durch Erhöhung der Kapazität vorhandener Komponenten) anpassen. **

Ähnliche Suchbegriffe für Skalierbar
Top-Angebote
Produkte zum Begriff Skalierbar:
-
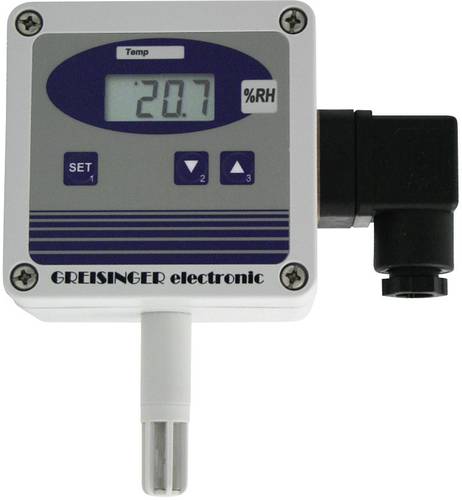
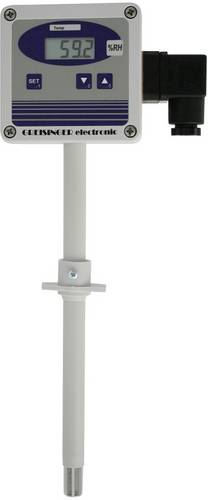
Greisinger GRHU-1R-MP Luftfeuchte-Messumformer 0% rF 100% rF Signal frei skalierbarDie Luftfeuchte Messumformer bietet dank modernster digitaler Mikroprozessortechnik noch größere Möglichkeiten die speziellen Sensorcharakteristiken zu kompensieren. In Bezug auf Genauigkeit, Temperaturstabilität und auch Funktionsumfang werden so neue Maßstäbe erreicht. Aufgrund verschiedener Ausführungen (wie z.B. für Wand- oder Kanalmontage, mit abgesetztem Sensorrohr oder mit Strahlungshut) sowie einer zulässigen Betriebstemperatur für die Elektronik von -25 bis +50 °C (Sensor: -40 bis +120 °C) lassen sich die Typen GHTU-MP und GRHU-MP für nahezu alle Anwendungen einsetzen.214,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
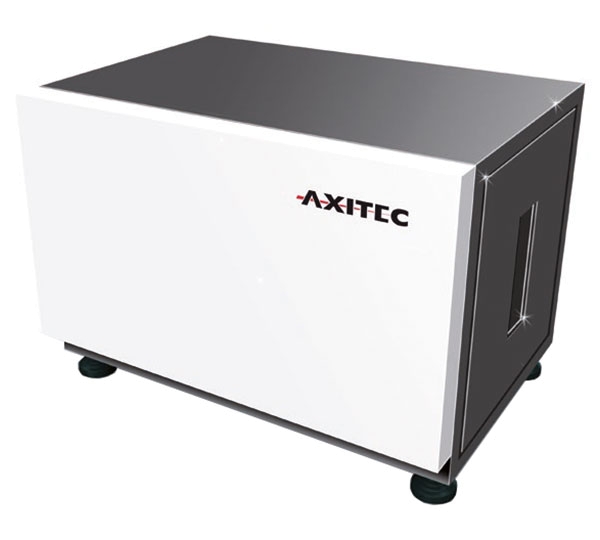
AXITEC AXISTORAGE LI 8S (1 STK.) (8,9 KWH) LITHIUM-IONEN-ENERGY STORAGE SYSTEM SKALIERBARSpeichertyp: Low Voltage Nutzbare Kapazit�t (kWh): 7,10 Gefahrgut UNNr: 3480 Hersteller: AXITEC Breite (mm): 638 Gewicht (kg): 98,00 H�he (mm): 487 L�nge (mm): 4213896,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Greisinger GHTU-1K-MP Luftfeuchte-Messumformer 0 % rF 100 % rF Signal frei skalierbar 602650Die Luftfeuchte-/Temperatur-Messumformer bieten dank modernster digitaler Mikroprozessortechnik noch größere Möglichkeiten, die speziellen Sensorcharakteristiken zu kompensieren. In Bezug auf Genauigkeit, Temperaturstabilität und auch Funktionsumfang werden so neue Maßstäbe erreicht. Aufgrund verschiedener Ausführungen (wie z.B. für Wand- oder Kanalmontage, mit abgesetztem Sensorrohr oder mit Strahlungshut) sowie einer zulässigen Betriebstemperatur für die Elektronik von -25 bis +50 °C (Sensor: -40 bis +120 °C) lassen sich die Typen GHTU-MP und GRHU- MP für nahezu alle Anwendungen einsetzen.359,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann Umsatzsteuer wann Vorsteuer buchen?
"Wann Umsatzsteuer wann Vorsteuer buchen?" Die Umsatzsteuer wird gebucht, wenn ein Unternehmen Waren oder Dienstleistungen verkauft und dabei Umsatzsteuer an den Staat abführt. Diese wird als Verbindlichkeit verbucht, da das Unternehmen die Steuer im Namen des Staates einzieht. Die Vorsteuer hingegen wird gebucht, wenn ein Unternehmen selbst Waren oder Dienstleistungen einkauft und dabei Umsatzsteuer zahlt. Diese wird als Forderung verbucht, da das Unternehmen die gezahlte Steuer vom Staat zurückfordern kann. Es ist wichtig, die Umsatzsteuer und Vorsteuer korrekt zu buchen, um die finanzielle Situation des Unternehmens genau abzubilden und mögliche Steuervorteile zu nutzen. **
-
Was ist Umsatzsteuer und Vorsteuer?
Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Endverbraucher bezahlt und vom Unternehmen an das Finanzamt abgeführt. Die Vorsteuer hingegen ist die Umsatzsteuer, die ein Unternehmen selbst beim Einkauf von Waren und Dienstleistungen zahlt. Diese Vorsteuer kann das Unternehmen dann von der Umsatzsteuer, die es selbst einnimmt, abziehen. Der Unterschied zwischen der gezahlten Vorsteuer und der eingenommenen Umsatzsteuer wird dann an das Finanzamt abgeführt oder erstattet. Insgesamt dienen Umsatzsteuer und Vorsteuer dazu, den Staat an den wirtschaftlichen Aktivitäten in einem Land zu beteiligen und Steuereinnahmen zu generieren. **
-
Wie funktioniert Umsatzsteuer und Vorsteuer?
Wie funktioniert Umsatzsteuer und Vorsteuer? **
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **

Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
Top-Angebote
Produkte zum Begriff Skalierbar:
-
PARYOU Pflanzenschutzvorrichtung – Intelligent, SkalierbarDurable : protections de tronc d'arbre et de plantes fabriquées en plastique PP, légères et durables, ne se décolorent pas et ne se cassent pas facilement, lisses, et ne se déforment pas même sous la plus chaude lumière du soleil Le protecteur de plantes évolutif peut être installé en quelques secondes : il suffit d'utiliser deux étiquettes pour les attacher ensemble, pas besoin de les attacher à plat pour économiser de l'espace.41,91 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
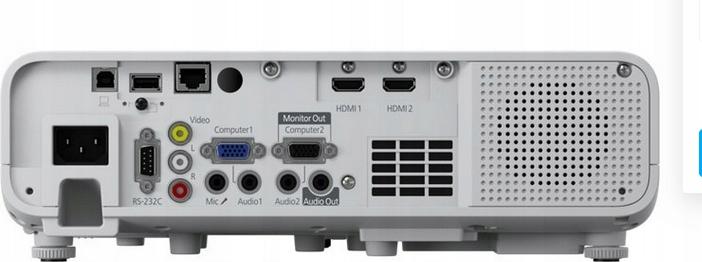
Laserprojektor Full HD 4600 Lumen kabellos, skalierbar 310 Zoll Epson EB-L260FKabelloser Laserprojektor Präsentieren Sie Full-HD-Materialien ganz einfach mit dem Projektor mit skalierbarem Bild bis zu 310 Zoll, Streaming-Funktion und Option zum Teilen von Inhalten. EB-L260F, ausgestattet mit fortschrittlichen Funktionen, ist der grundlegende kabellose Full-HD-Laserprojektor, ideal für jede Arbeitsumgebung. Er bietet eine Helligkeit von 4600 Lumen, verschiedene kabellose und kabelgebundene Anschlussmöglichkeiten und bietet eine skalierbare Bildgröße mit einer Diagonale von bis zu 310 Zoll.Heben Sie sich durch Display-Qualität hervorDieser hervorragende Full-HD-Laserprojektor ermöglicht den Einstieg in die nächste Stufe von Leistung und Zuverlässigkeit der Lasertechnologie ohne zusätzliche Kosten. Dank des hohen Kontrastverhältnisses von 2 500 000:1 und der 3LCD-Technologie liefert er professionelle, außergewöhnliche und klare Projektionen in jeder Arbeitsumgebung und hält Ihr Publikum engagiert.Einfache Einrichtung und AnschlussoptionenDie Funktion zum automatisc2188,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Greisinger GRHU-1R-MP Luftfeuchte-Messumformer 0% rF 100% rF Signal frei skalierbarDie Luftfeuchte Messumformer bietet dank modernster digitaler Mikroprozessortechnik noch größere Möglichkeiten die speziellen Sensorcharakteristiken zu kompensieren. In Bezug auf Genauigkeit, Temperaturstabilität und auch Funktionsumfang werden so neue Maßstäbe erreicht. Aufgrund verschiedener Ausführungen (wie z.B. für Wand- oder Kanalmontage, mit abgesetztem Sensorrohr oder mit Strahlungshut) sowie einer zulässigen Betriebstemperatur für die Elektronik von -25 bis +50 °C (Sensor: -40 bis +120 °C) lassen sich die Typen GHTU-MP und GRHU-MP für nahezu alle Anwendungen einsetzen.214,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
AXITEC AXISTORAGE LI 8S (1 STK.) (8,9 KWH) LITHIUM-IONEN-ENERGY STORAGE SYSTEM SKALIERBARSpeichertyp: Low Voltage Nutzbare Kapazit�t (kWh): 7,10 Gefahrgut UNNr: 3480 Hersteller: AXITEC Breite (mm): 638 Gewicht (kg): 98,00 H�he (mm): 487 L�nge (mm): 4213896,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Vorsteuer Umsatzsteuer und Mehrwertsteuer?
Was ist der Unterschied zwischen Vorsteuer, Umsatzsteuer und Mehrwertsteuer? Die Vorsteuer ist die Steuer, die ein Unternehmen auf Einkäufe zahlt und die es von der Umsatzsteuer abziehen kann. Die Umsatzsteuer ist die Steuer, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt. Die Mehrwertsteuer ist ein anderer Begriff für die Umsatzsteuer und wird in einigen Ländern synonym verwendet. Insgesamt handelt es sich um verschiedene Begriffe für die Steuer, die auf den Umsatz eines Unternehmens erhoben wird. **
-
Was bedeutet "skalierbar" im IT-Kontext?
Im IT-Kontext bedeutet "skalierbar", dass ein System oder eine Anwendung in der Lage ist, sich an unterschiedliche Anforderungen anzupassen und zu wachsen, ohne dabei an Leistung oder Effizienz zu verlieren. Es ermöglicht die einfache Erweiterung der Ressourcen, wie z.B. Speicherplatz, Rechenleistung oder Benutzeranzahl, um den steigenden Bedarf zu decken. Skalierbare Systeme sind flexibel und können sich sowohl horizontal (durch Hinzufügen weiterer Komponenten) als auch vertikal (durch Erhöhung der Kapazität vorhandener Komponenten) anpassen. **
-
Wann Umsatzsteuer wann Vorsteuer buchen?
"Wann Umsatzsteuer wann Vorsteuer buchen?" Die Umsatzsteuer wird gebucht, wenn ein Unternehmen Waren oder Dienstleistungen verkauft und dabei Umsatzsteuer an den Staat abführt. Diese wird als Verbindlichkeit verbucht, da das Unternehmen die Steuer im Namen des Staates einzieht. Die Vorsteuer hingegen wird gebucht, wenn ein Unternehmen selbst Waren oder Dienstleistungen einkauft und dabei Umsatzsteuer zahlt. Diese wird als Forderung verbucht, da das Unternehmen die gezahlte Steuer vom Staat zurückfordern kann. Es ist wichtig, die Umsatzsteuer und Vorsteuer korrekt zu buchen, um die finanzielle Situation des Unternehmens genau abzubilden und mögliche Steuervorteile zu nutzen. **
-
Was ist Umsatzsteuer und Vorsteuer?
Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Endverbraucher bezahlt und vom Unternehmen an das Finanzamt abgeführt. Die Vorsteuer hingegen ist die Umsatzsteuer, die ein Unternehmen selbst beim Einkauf von Waren und Dienstleistungen zahlt. Diese Vorsteuer kann das Unternehmen dann von der Umsatzsteuer, die es selbst einnimmt, abziehen. Der Unterschied zwischen der gezahlten Vorsteuer und der eingenommenen Umsatzsteuer wird dann an das Finanzamt abgeführt oder erstattet. Insgesamt dienen Umsatzsteuer und Vorsteuer dazu, den Staat an den wirtschaftlichen Aktivitäten in einem Land zu beteiligen und Steuereinnahmen zu generieren. **
Ähnliche Suchbegriffe für Skalierbar
-
Greisinger GHTU-1K-MP Luftfeuchte-Messumformer 0 % rF 100 % rF Signal frei skalierbar 602650Die Luftfeuchte-/Temperatur-Messumformer bieten dank modernster digitaler Mikroprozessortechnik noch größere Möglichkeiten, die speziellen Sensorcharakteristiken zu kompensieren. In Bezug auf Genauigkeit, Temperaturstabilität und auch Funktionsumfang werden so neue Maßstäbe erreicht. Aufgrund verschiedener Ausführungen (wie z.B. für Wand- oder Kanalmontage, mit abgesetztem Sensorrohr oder mit Strahlungshut) sowie einer zulässigen Betriebstemperatur für die Elektronik von -25 bis +50 °C (Sensor: -40 bis +120 °C) lassen sich die Typen GHTU-MP und GRHU- MP für nahezu alle Anwendungen einsetzen.359,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Longerich, Peter: AbrechnungAbrechnung , Hitler, Röhm und die Morde vom 30. Juni 1934. Die wahre und ganze Geschichte des "Röhm-Putschs" , Hydro- & Ventilstößel > Ventile & Ventilsteuerungsteile , Erscheinungsjahr: 20240314, Produktform: Leinen, Autoren: Longerich, Peter, Seitenzahl/Blattzahl: 208, Keyword: außer kontrolle; drittes reich; ernst röhm; nacht der langen messer; nationalsozialismus; peter longerich; röhm-putsch; sa; ss; sturmabteilung, Fachschema: Faschismus / Nationalsozialismus~Nationalsozialismus~Nazifizierung~Nazismus~Weltkrieg / Zweiter Weltkrieg~Weltkrieg 1939/45~Zweiter Weltkrieg, Fachkategorie: Biografien: historisch, politisch, militärisch, Region: Deutschland, Zeitraum: 1933-1945 (nationalsozialistische Zeit), Warengruppe: HC/Geschichte/20. Jahrhundert, Fachkategorie: Zweiter Weltkrieg, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Molden Verlag, Verlag: Molden Verlag, Verlag: Molden Verlag in Verlagsgruppe Styria GmbH & Co. KG, Länge: 218, Breite: 148, Höhe: 27, Gewicht: 444, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Greisinger GRHU-1K-MP Luftfeuchte-Messumformer 0% rF 100% rF Signal frei skalierbarDie Luftfeuchte Messumformer bietet dank modernster digitaler Mikroprozessortechnik noch größere Möglichkeiten die speziellen Sensorcharakteristiken zu kompensieren. In Bezug auf Genauigkeit, Temperaturstabilität und auch Funktionsumfang werden so neue Maßstäbe erreicht. Aufgrund verschiedener Ausführungen (wie z.B. für Wand- oder Kanalmontage, mit abgesetztem Sensorrohr oder mit Strahlungshut) sowie einer zulässigen Betriebstemperatur für die Elektronik von -25 bis +50 °C (Sensor: -40 bis +120 °C) lassen sich die Typen GHTU-MP und GRHU-MP für nahezu alle Anwendungen einsetzen.285,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Umsatzsteuer und Vorsteuer?
Wie funktioniert Umsatzsteuer und Vorsteuer? **
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.