Domain vorsteuerverguetungsverfahren.de kaufen?
Wir ziehen mit dem Projekt
vorsteuerverguetungsverfahren.de um.
Sind Sie am Kauf der Domain
vorsteuerverguetungsverfahren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vorsteuerverguetungsverfahren.de kaufen?
Was ist der Unterschied zwischen Vorsteuer Umsatzsteuer und Mehrwertsteuer?
Was ist der Unterschied zwischen Vorsteuer, Umsatzsteuer und Mehrwertsteuer? Die Vorsteuer ist die Steuer, die ein Unternehmen auf Einkäufe zahlt und die es von der Umsatzsteuer abziehen kann. Die Umsatzsteuer ist die Steuer, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt. Die Mehrwertsteuer ist ein anderer Begriff für die Umsatzsteuer und wird in einigen Ländern synonym verwendet. Insgesamt handelt es sich um verschiedene Begriffe für die Steuer, die auf den Umsatz eines Unternehmens erhoben wird. **
Wann Umsatzsteuer wann Vorsteuer buchen?
"Wann Umsatzsteuer wann Vorsteuer buchen?" Die Umsatzsteuer wird gebucht, wenn ein Unternehmen Waren oder Dienstleistungen verkauft und dabei Umsatzsteuer an den Staat abführt. Diese wird als Verbindlichkeit verbucht, da das Unternehmen die Steuer im Namen des Staates einzieht. Die Vorsteuer hingegen wird gebucht, wenn ein Unternehmen selbst Waren oder Dienstleistungen einkauft und dabei Umsatzsteuer zahlt. Diese wird als Forderung verbucht, da das Unternehmen die gezahlte Steuer vom Staat zurückfordern kann. Es ist wichtig, die Umsatzsteuer und Vorsteuer korrekt zu buchen, um die finanzielle Situation des Unternehmens genau abzubilden und mögliche Steuervorteile zu nutzen. **


Ähnliche Suchbegriffe für Touchless
Top-Angebote
Produkte zum Begriff Touchless:
-
2in1 Touchless Care Spender mit Sensor2in1 Touchless Care Spender mit Sensor Der Spender ist zum kontaktlosen Desinfizieren oder Waschen der Hände und Unterarme mit dünnflüssigen Medien geeignet. Sonnencremespender & Seifen- & Desinfektionsmittelspender mit solider Standsäule - sowi42,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
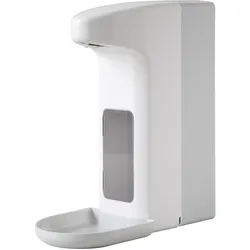
Temdex Desinfektionsmittelspender Touchless Für 500 ml FlaschenTemdex Desinfektionsmittelspender Touchless Temdex Sensor-Desinfektionsmittelspender Touchless, vollautomatisch Der vollautomatische Temdex Touchless Spender ist ein Desinfektionsmittelspender mit Sensor aus schlagfesten Kunststoff. Er ermöglicht eine hygienische, berührungslose Entnahme von flüssigem Desinfektionsmittel und ist geeignet als Standgerät und zur Wandmontage. Der batteriebetriebene Temdex Touchless Spender mit Sensor besitzt eine integrierte Abtropfschale und ist abschließbar. Dank seines sparsamen Stromverbrauchs hält sein Batteriesatz bis zu 30.000 Auslösezyklen. Die Einweg-Membranpumpe dieses Modells hält bis zu sechs Monate und und lässt sich inklusive ihres Schlauches leicht wechseln. Je nach Einstellung gibt der Spender 0,8 ml bis 1,8 ml pro Hub ab. Der Temdex Sensor-Desinfektionsmittelspender Touchless kann mit allen gängigen Euro-Flaschen bestückt werden und besitzt zu diesem Zweck eine flexible Flaschenarretierung. Eigenschaften Temdex Eurospender für Desinfektionsmittel Touchless - Inklusive Tropfschale - Für flüssige Desinfektionsmittel - Einstellbar auf ca. 0,8 ml bis 1,8 ml je Hub - Für Euroflaschen geeignet - Automatisch mit Sensor - Austauschbare Einweg-Membranpumpe (Haltedauer 6 Monate) - Für Wandmontage und als Tischmodell - Benötigt 4 x LR6/Typ AA Batterien (nicht im Lieferumfang enthalten) - Material: ABS-Kunststoff - Farbe: weiß Verfügbar in 2 Ausführungen - 500 ml (H 265 mm x B 120 mm x T 225 mm) - 1000 ml (H 295 mm x B 120 mm x T 225 mm)83,15 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter

-
Was ist Umsatzsteuer und Vorsteuer?
Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Endverbraucher bezahlt und vom Unternehmen an das Finanzamt abgeführt. Die Vorsteuer hingegen ist die Umsatzsteuer, die ein Unternehmen selbst beim Einkauf von Waren und Dienstleistungen zahlt. Diese Vorsteuer kann das Unternehmen dann von der Umsatzsteuer, die es selbst einnimmt, abziehen. Der Unterschied zwischen der gezahlten Vorsteuer und der eingenommenen Umsatzsteuer wird dann an das Finanzamt abgeführt oder erstattet. Insgesamt dienen Umsatzsteuer und Vorsteuer dazu, den Staat an den wirtschaftlichen Aktivitäten in einem Land zu beteiligen und Steuereinnahmen zu generieren. **
-
Wie funktioniert Umsatzsteuer und Vorsteuer?
Wie funktioniert Umsatzsteuer und Vorsteuer? **
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **


Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
Wie berechnet man Umsatzsteuer und Vorsteuer?
Um die Umsatzsteuer zu berechnen, multipliziert man den Nettobetrag einer Rechnung mit dem jeweiligen Umsatzsteuersatz (z.B. 19%). Die Vorsteuer hingegen ist die Umsatzsteuer, die ein Unternehmen selbst gezahlt hat. Um die Vorsteuer zu berechnen, addiert man einfach die Umsatzsteuerbeträge aller Einkäufe und Ausgaben des Unternehmens. Der Betrag der Vorsteuer kann dann von der Umsatzsteuer abgezogen werden, um die tatsächlich zu zahlende Umsatzsteuer zu ermitteln. Es ist wichtig, die Umsatzsteuer und Vorsteuer korrekt zu berechnen, um steuerliche Verpflichtungen zu erfüllen und mögliche Steuervorteile zu nutzen. **
Top-Angebote
Produkte zum Begriff Touchless:
-
Kärcher Dreifachdüse, Touchless (Berührungslos Umschaltbar)Schnelle und bequeme Strahlumstellung durch Schwenken der Düse. Wahl zwischen Hochdruckpunktstrahl, Hochdruckflachstrahl (25°), manuelle Umstellung auf Niederdruckflachstrahl (40°). Bei Geräten mit Injektor dient der Niederdruckflachstrahl zur Reinigungsmittelansaugung und -ausbringung. Anschluss M18 x 1,5.96,50 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Vorsteuer Umsatzsteuer und Mehrwertsteuer?
Was ist der Unterschied zwischen Vorsteuer, Umsatzsteuer und Mehrwertsteuer? Die Vorsteuer ist die Steuer, die ein Unternehmen auf Einkäufe zahlt und die es von der Umsatzsteuer abziehen kann. Die Umsatzsteuer ist die Steuer, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt. Die Mehrwertsteuer ist ein anderer Begriff für die Umsatzsteuer und wird in einigen Ländern synonym verwendet. Insgesamt handelt es sich um verschiedene Begriffe für die Steuer, die auf den Umsatz eines Unternehmens erhoben wird. **
-
Wann Umsatzsteuer wann Vorsteuer buchen?
"Wann Umsatzsteuer wann Vorsteuer buchen?" Die Umsatzsteuer wird gebucht, wenn ein Unternehmen Waren oder Dienstleistungen verkauft und dabei Umsatzsteuer an den Staat abführt. Diese wird als Verbindlichkeit verbucht, da das Unternehmen die Steuer im Namen des Staates einzieht. Die Vorsteuer hingegen wird gebucht, wenn ein Unternehmen selbst Waren oder Dienstleistungen einkauft und dabei Umsatzsteuer zahlt. Diese wird als Forderung verbucht, da das Unternehmen die gezahlte Steuer vom Staat zurückfordern kann. Es ist wichtig, die Umsatzsteuer und Vorsteuer korrekt zu buchen, um die finanzielle Situation des Unternehmens genau abzubilden und mögliche Steuervorteile zu nutzen. **
-
Was ist Umsatzsteuer und Vorsteuer?
Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Endverbraucher bezahlt und vom Unternehmen an das Finanzamt abgeführt. Die Vorsteuer hingegen ist die Umsatzsteuer, die ein Unternehmen selbst beim Einkauf von Waren und Dienstleistungen zahlt. Diese Vorsteuer kann das Unternehmen dann von der Umsatzsteuer, die es selbst einnimmt, abziehen. Der Unterschied zwischen der gezahlten Vorsteuer und der eingenommenen Umsatzsteuer wird dann an das Finanzamt abgeführt oder erstattet. Insgesamt dienen Umsatzsteuer und Vorsteuer dazu, den Staat an den wirtschaftlichen Aktivitäten in einem Land zu beteiligen und Steuereinnahmen zu generieren. **
-
Wie funktioniert Umsatzsteuer und Vorsteuer?
Wie funktioniert Umsatzsteuer und Vorsteuer? **
Ähnliche Suchbegriffe für Touchless
-
2in1 Touchless Care Spender mit Sensor2in1 Touchless Care Spender mit Sensor Der Spender ist zum kontaktlosen Desinfizieren oder Waschen der Hände und Unterarme mit dünnflüssigen Medien geeignet. Sonnencremespender & Seifen- & Desinfektionsmittelspender mit solider Standsäule - sowi42,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Temdex Desinfektionsmittelspender Touchless Für 500 ml FlaschenTemdex Desinfektionsmittelspender Touchless Temdex Sensor-Desinfektionsmittelspender Touchless, vollautomatisch Der vollautomatische Temdex Touchless Spender ist ein Desinfektionsmittelspender mit Sensor aus schlagfesten Kunststoff. Er ermöglicht eine hygienische, berührungslose Entnahme von flüssigem Desinfektionsmittel und ist geeignet als Standgerät und zur Wandmontage. Der batteriebetriebene Temdex Touchless Spender mit Sensor besitzt eine integrierte Abtropfschale und ist abschließbar. Dank seines sparsamen Stromverbrauchs hält sein Batteriesatz bis zu 30.000 Auslösezyklen. Die Einweg-Membranpumpe dieses Modells hält bis zu sechs Monate und und lässt sich inklusive ihres Schlauches leicht wechseln. Je nach Einstellung gibt der Spender 0,8 ml bis 1,8 ml pro Hub ab. Der Temdex Sensor-Desinfektionsmittelspender Touchless kann mit allen gängigen Euro-Flaschen bestückt werden und besitzt zu diesem Zweck eine flexible Flaschenarretierung. Eigenschaften Temdex Eurospender für Desinfektionsmittel Touchless - Inklusive Tropfschale - Für flüssige Desinfektionsmittel - Einstellbar auf ca. 0,8 ml bis 1,8 ml je Hub - Für Euroflaschen geeignet - Automatisch mit Sensor - Austauschbare Einweg-Membranpumpe (Haltedauer 6 Monate) - Für Wandmontage und als Tischmodell - Benötigt 4 x LR6/Typ AA Batterien (nicht im Lieferumfang enthalten) - Material: ABS-Kunststoff - Farbe: weiß Verfügbar in 2 Ausführungen - 500 ml (H 265 mm x B 120 mm x T 225 mm) - 1000 ml (H 295 mm x B 120 mm x T 225 mm)83,15 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
-
Wie berechnet man Umsatzsteuer und Vorsteuer?
Um die Umsatzsteuer zu berechnen, multipliziert man den Nettobetrag einer Rechnung mit dem jeweiligen Umsatzsteuersatz (z.B. 19%). Die Vorsteuer hingegen ist die Umsatzsteuer, die ein Unternehmen selbst gezahlt hat. Um die Vorsteuer zu berechnen, addiert man einfach die Umsatzsteuerbeträge aller Einkäufe und Ausgaben des Unternehmens. Der Betrag der Vorsteuer kann dann von der Umsatzsteuer abgezogen werden, um die tatsächlich zu zahlende Umsatzsteuer zu ermitteln. Es ist wichtig, die Umsatzsteuer und Vorsteuer korrekt zu berechnen, um steuerliche Verpflichtungen zu erfüllen und mögliche Steuervorteile zu nutzen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.