Domain vorsteuerverguetungsverfahren.de kaufen?
Wir ziehen mit dem Projekt
vorsteuerverguetungsverfahren.de um.
Sind Sie am Kauf der Domain
vorsteuerverguetungsverfahren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vorsteuerverguetungsverfahren.de kaufen?
Was ist der Unterschied zwischen Vorsteuer Umsatzsteuer und Mehrwertsteuer?
Was ist der Unterschied zwischen Vorsteuer, Umsatzsteuer und Mehrwertsteuer? Die Vorsteuer ist die Steuer, die ein Unternehmen auf Einkäufe zahlt und die es von der Umsatzsteuer abziehen kann. Die Umsatzsteuer ist die Steuer, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt. Die Mehrwertsteuer ist ein anderer Begriff für die Umsatzsteuer und wird in einigen Ländern synonym verwendet. Insgesamt handelt es sich um verschiedene Begriffe für die Steuer, die auf den Umsatz eines Unternehmens erhoben wird. **
Wann Umsatzsteuer wann Vorsteuer buchen?
"Wann Umsatzsteuer wann Vorsteuer buchen?" Die Umsatzsteuer wird gebucht, wenn ein Unternehmen Waren oder Dienstleistungen verkauft und dabei Umsatzsteuer an den Staat abführt. Diese wird als Verbindlichkeit verbucht, da das Unternehmen die Steuer im Namen des Staates einzieht. Die Vorsteuer hingegen wird gebucht, wenn ein Unternehmen selbst Waren oder Dienstleistungen einkauft und dabei Umsatzsteuer zahlt. Diese wird als Forderung verbucht, da das Unternehmen die gezahlte Steuer vom Staat zurückfordern kann. Es ist wichtig, die Umsatzsteuer und Vorsteuer korrekt zu buchen, um die finanzielle Situation des Unternehmens genau abzubilden und mögliche Steuervorteile zu nutzen. **
Ähnliche Suchbegriffe für Permanent
Top-Angebote
Produkte zum Begriff Permanent:
-
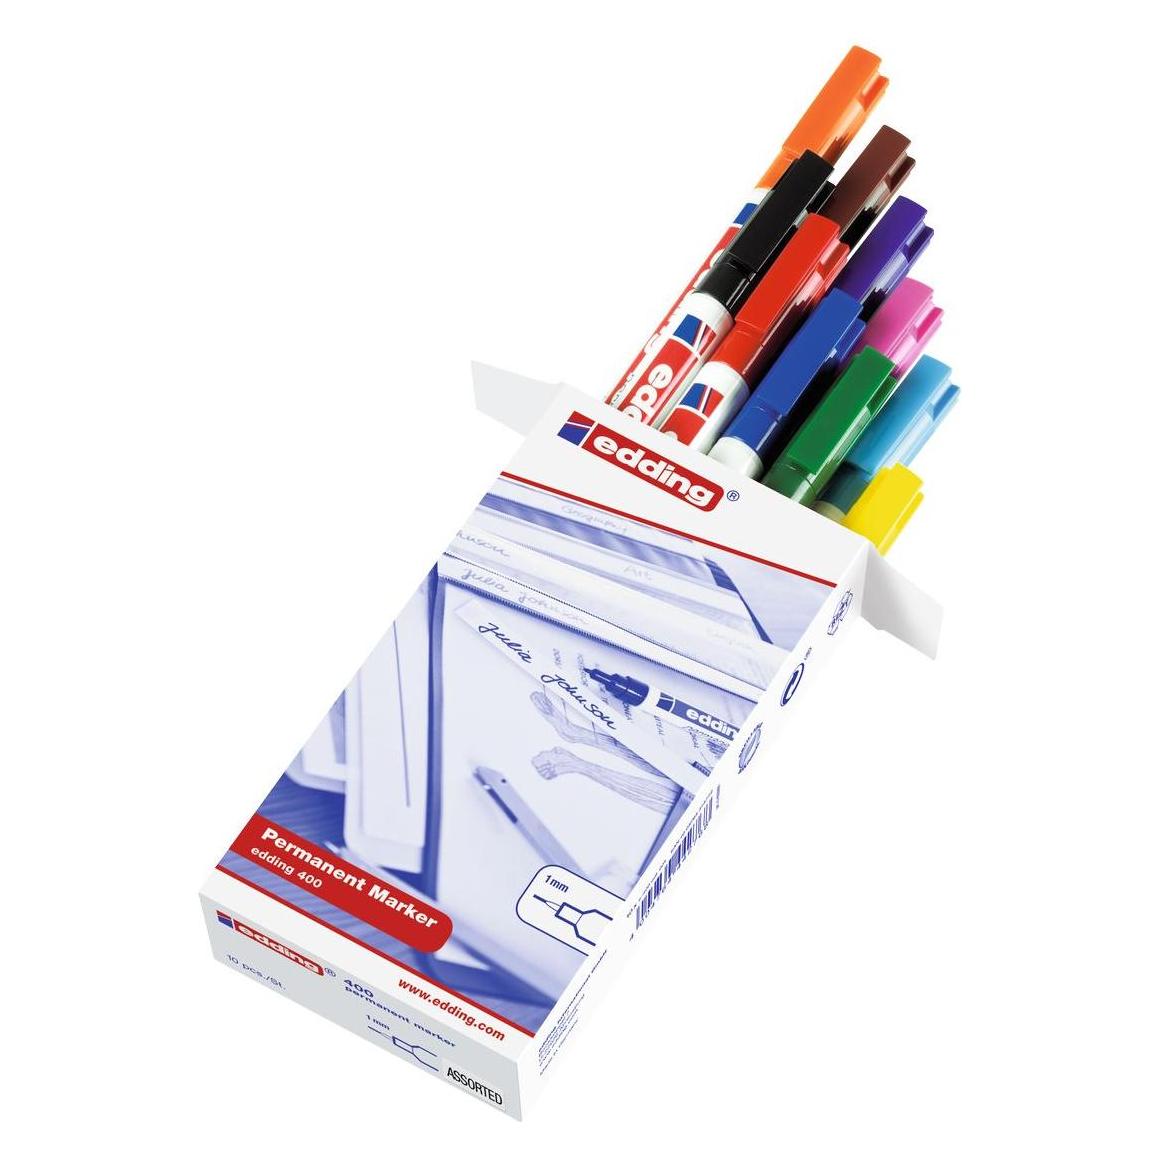
Staedtler 10x Permanent-Marker »Lumocolor permanent duo« rot10x Permanent-Marker »Lumocolor permanent duo«, Inhalt pro Pack: 10 Stück, Form der Spitze: Rundspitze, Verpackungseinheit: Einzelstift (10 Stück), Strichstärke: 0,6 - 1,5 mm (F/M), Spitze: Rundspitze, Strichstärke 0,6 - 1,5 mm (F/M), Eigenschaften: geruchsarm, lichtbeständig, wasserfest, wischfest, xylolfrei, Hersteller-Artikelnummer: 348-3 / 348-5 / 348-2 / 348-9, Besonderheiten: DRY SAFE (nach Test ISO 554): mind. 3 Wochen offenlagerfähig, Airplane Safe: kein Auslaufen bei hohem Druck, blockierte Spitzen, Doppelstift (schreiben & markieren), Ausführung der Griffzone: rund, Material des Schaftes: Kunststoff, Schreibfarbe: Schreibfarbe = Schaft-/Kappenfarbe, nachfüllbar: Nein, wasserfest: Ja, dokumentenecht: Ja, Clip vorhanden: Ja, offenlagerfähig: Ja, lichtbeständig: Ja, wischfest: Ja, Spitze austauschbar: Nein, Kappe umsteckbar: Nein, abwischbar: Nein, Tinte auf Wasserbasis: Nein, non permanent: Nein, geruchsarm: Ja, schlägt nicht durch Papier: Nein, Made in Germany: Ja, Zum Beschriften von: Papier, Karton, Folie, Kunststoff, Metall, Styropor, Glas, Porzellan, Holz, Leder, Stein, CD/DVD, xylolfrei: Ja, Schreibwaren/Marker/Permanent-Marker22,96 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
tesa Roller permanent Permanent Gluing ecoLogo 14m x 8.4mmTESA 59151-00002-06. Substanz: Trocken, Klebertyp: Kleberoller, Geeignet für Materialien: Papier. Speicherbandbreite (metrisch): 1,4 cm, Bandlänge: 84 m. Menge pro Packung: 1 Stück(e). Klebt extra stark, dauerhaft, sauber und schnell. Geeignet für das Kleben von Papier, Pappe, Fotos. Reißfestes Band (PET). Nachfüllbar. Verbesserte Funktionalität durch optimierte Spitze. Rötlicher Klebestreifen macht bereits aufgetragenen Kleber sichtbar. Aus recyceltem Kunststoff (Gehäuse Nachfüllroller: 100%, Nachfüllkassetten: 61%). Verpackung aus 80% recyceltem Karton. Lösungsmittelfrei9,83 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist Umsatzsteuer und Vorsteuer?
Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Endverbraucher bezahlt und vom Unternehmen an das Finanzamt abgeführt. Die Vorsteuer hingegen ist die Umsatzsteuer, die ein Unternehmen selbst beim Einkauf von Waren und Dienstleistungen zahlt. Diese Vorsteuer kann das Unternehmen dann von der Umsatzsteuer, die es selbst einnimmt, abziehen. Der Unterschied zwischen der gezahlten Vorsteuer und der eingenommenen Umsatzsteuer wird dann an das Finanzamt abgeführt oder erstattet. Insgesamt dienen Umsatzsteuer und Vorsteuer dazu, den Staat an den wirtschaftlichen Aktivitäten in einem Land zu beteiligen und Steuereinnahmen zu generieren. **
-
Wie funktioniert Umsatzsteuer und Vorsteuer?
Wie funktioniert Umsatzsteuer und Vorsteuer? **
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **

Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
Werde ich permanent gebannt?
Ich kann nicht vorhersagen, ob du permanent gebannt wirst. Es hängt von den Regeln und Richtlinien der jeweiligen Plattform oder des Spiels ab, sowie von deinem Verhalten und den Verstößen, die du begangen hast. Es ist möglich, dass du vorübergehend oder dauerhaft gesperrt wirst, je nach Schwere der Verstöße. **
Top-Angebote
Produkte zum Begriff Permanent:
-
Stanger Sprühkleber 1000621 Permanent Mount, 150ml, permanent, transparentGeeignet für Kunststoff, Leder, Metall, Papier, Schaumstoff, Stoff und Styropor Permanente Klebung und härtet vollkommen aus Variodüse für komfortable Handhabung, einfache Regulierung der Sprühmenge Allzweckhelfer im Veranstaltungsbereich Made in Germany Merkmale: geeignet für: Leder, Papier, Schaumstoff, Stoff, Styropor Ausführung: permanent Farbe: transparent weitere Produktinformationen: Inhalt: 150ml, Warnhinweise: Signalwort: Gefahr H222: Extrem entzündbares Aerosol. H229: Behälter steht unter Druck: kann bei Erwärmung bersten. H315: Verursacht Hautreizungen. H336: Kann Schläfrigkeit und Benommenheit verursachen. H411: Giftig für Wasserorganismen, mit langfristiger Wirkung. Enthält: Gefahrbestimmende Komponenten zur Etikettierung Pentan, 2-Methylpentan. Hinweis: Sprühkleber vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen.7,00 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Staedtler 10x Permanent-Marker »Lumocolor permanent duo« rot10x Permanent-Marker »Lumocolor permanent duo«, Inhalt pro Pack: 10 Stück, Form der Spitze: Rundspitze, Verpackungseinheit: Einzelstift (10 Stück), Strichstärke: 0,6 - 1,5 mm (F/M), Spitze: Rundspitze, Strichstärke 0,6 - 1,5 mm (F/M), Eigenschaften: geruchsarm, lichtbeständig, wasserfest, wischfest, xylolfrei, Hersteller-Artikelnummer: 348-3 / 348-5 / 348-2 / 348-9, Besonderheiten: DRY SAFE (nach Test ISO 554): mind. 3 Wochen offenlagerfähig, Airplane Safe: kein Auslaufen bei hohem Druck, blockierte Spitzen, Doppelstift (schreiben & markieren), Ausführung der Griffzone: rund, Material des Schaftes: Kunststoff, Schreibfarbe: Schreibfarbe = Schaft-/Kappenfarbe, nachfüllbar: Nein, wasserfest: Ja, dokumentenecht: Ja, Clip vorhanden: Ja, offenlagerfähig: Ja, lichtbeständig: Ja, wischfest: Ja, Spitze austauschbar: Nein, Kappe umsteckbar: Nein, abwischbar: Nein, Tinte auf Wasserbasis: Nein, non permanent: Nein, geruchsarm: Ja, schlägt nicht durch Papier: Nein, Made in Germany: Ja, Zum Beschriften von: Papier, Karton, Folie, Kunststoff, Metall, Styropor, Glas, Porzellan, Holz, Leder, Stein, CD/DVD, xylolfrei: Ja, Schreibwaren/Marker/Permanent-Marker22,96 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
tesa Roller permanent Permanent Gluing ecoLogo 14m x 8.4mmTESA 59151-00002-06. Substanz: Trocken, Klebertyp: Kleberoller, Geeignet für Materialien: Papier. Speicherbandbreite (metrisch): 1,4 cm, Bandlänge: 84 m. Menge pro Packung: 1 Stück(e). Klebt extra stark, dauerhaft, sauber und schnell. Geeignet für das Kleben von Papier, Pappe, Fotos. Reißfestes Band (PET). Nachfüllbar. Verbesserte Funktionalität durch optimierte Spitze. Rötlicher Klebestreifen macht bereits aufgetragenen Kleber sichtbar. Aus recyceltem Kunststoff (Gehäuse Nachfüllroller: 100%, Nachfüllkassetten: 61%). Verpackung aus 80% recyceltem Karton. Lösungsmittelfrei9,83 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Vorsteuer Umsatzsteuer und Mehrwertsteuer?
Was ist der Unterschied zwischen Vorsteuer, Umsatzsteuer und Mehrwertsteuer? Die Vorsteuer ist die Steuer, die ein Unternehmen auf Einkäufe zahlt und die es von der Umsatzsteuer abziehen kann. Die Umsatzsteuer ist die Steuer, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt. Die Mehrwertsteuer ist ein anderer Begriff für die Umsatzsteuer und wird in einigen Ländern synonym verwendet. Insgesamt handelt es sich um verschiedene Begriffe für die Steuer, die auf den Umsatz eines Unternehmens erhoben wird. **
-
Wann Umsatzsteuer wann Vorsteuer buchen?
"Wann Umsatzsteuer wann Vorsteuer buchen?" Die Umsatzsteuer wird gebucht, wenn ein Unternehmen Waren oder Dienstleistungen verkauft und dabei Umsatzsteuer an den Staat abführt. Diese wird als Verbindlichkeit verbucht, da das Unternehmen die Steuer im Namen des Staates einzieht. Die Vorsteuer hingegen wird gebucht, wenn ein Unternehmen selbst Waren oder Dienstleistungen einkauft und dabei Umsatzsteuer zahlt. Diese wird als Forderung verbucht, da das Unternehmen die gezahlte Steuer vom Staat zurückfordern kann. Es ist wichtig, die Umsatzsteuer und Vorsteuer korrekt zu buchen, um die finanzielle Situation des Unternehmens genau abzubilden und mögliche Steuervorteile zu nutzen. **
-
Was ist Umsatzsteuer und Vorsteuer?
Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Endverbraucher bezahlt und vom Unternehmen an das Finanzamt abgeführt. Die Vorsteuer hingegen ist die Umsatzsteuer, die ein Unternehmen selbst beim Einkauf von Waren und Dienstleistungen zahlt. Diese Vorsteuer kann das Unternehmen dann von der Umsatzsteuer, die es selbst einnimmt, abziehen. Der Unterschied zwischen der gezahlten Vorsteuer und der eingenommenen Umsatzsteuer wird dann an das Finanzamt abgeführt oder erstattet. Insgesamt dienen Umsatzsteuer und Vorsteuer dazu, den Staat an den wirtschaftlichen Aktivitäten in einem Land zu beteiligen und Steuereinnahmen zu generieren. **
-
Wie funktioniert Umsatzsteuer und Vorsteuer?
Wie funktioniert Umsatzsteuer und Vorsteuer? **
Ähnliche Suchbegriffe für Permanent
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Permanent Attraction - Man Ray & ChessPermanent Attraction - Man Ray & Chess , Man Ray war Zeit seines Lebens bessessen vom Schach. Er spielte nicht nur, sondern entwarf auch eigene Sets an Figuren und schuf Kunstwerke, die sich mit dem Spiel, seinen Figuren und der Ästhetik beschäftigen. Die Publikation entführt in einen abgeschlossenen Kosmos innerhalb des beeindruckenden Oeuvres von Man Ray. Man Rays Schachbilder sind so begehrt wie seine innovativen Fotografien. Der Maharadscha von Indore, Igor Strawinsky oder David Bowie sammelten sie. Heute befinden sie sich in den bedeutendsten Kunstsammlungen der Welt - dem Metropolitan Museum of Art, Museum of Modern Art, Centre Georges Pompidou und anderen - und werden auf der ganzen Welt geschätzt. Die reich bebilderte Publikation zeigt wann, wie und warum einer der einflussreichsten Künstler des 20. Jahrhunderts dem königlichen Spiel verfiel und mit seinen Schachfiguren und -designs zeitlose Werke geschaffen hat. "Larry List ist der Schachgroßmeister der Man Ray Studien, und Permanent Attraction ist vollgepackt mit Forschungsergebnissen auf Meisterschaftsniveau." Mark Polizzotti , Autor von Revolution of the Mind: The Life of André Breton and Why Surrealism Matters "Wunderschön geschrieben und sorgfältig recherchiert, füllt dieses Buch die letzte verbleibende Lücke in der Man Ray Forschung. Es ist eine Pflichtlektüre für jeden, der sich für die Geschichte der modernen Kunst und des Schachs interessiert." Michae R. Taylor , künstlerischer Leiter des Virginia Museum of Fine Arts und Kurator von Man Ray: The Paris Years , Marcel Duchamp: Étant donnés und Arshile Gorky: A Retrospective . , Stroboskope > Lichter & Leuchten , Erscheinungsjahr: 202504, Autoren: List, Larry, Redaktion: List, Larry, Seitenzahl/Blattzahl: 264, Abbildungen: 350 Abbildungen, Themenüberschrift: DESIGN / Decorative Arts, Keyword: Art 20th Century; Art and Cultural History; Cultural history; Drawing; Fotografie; Handicraft; Kulturgeschichte; Kunst 20. Jahrhundert; Kunst- und Kulturgeschichte; Kunsthandwerk; Photography; Zeichnung, Fachschema: Zwanzigstes Jahrhundert~Kunst~Zeichnung (Kunst)~Farbfotografie~Fotografie~Photo~Photographie~Schach, Fachkategorie: Zeichnung~Fotografie~Handarbeit, Dekoration und Kunsthandwerk~Kunst: allgemeine Themen, Warengruppe: HC/Bildende Kunst, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 254, Breite: 204, Höhe: 25, Gewicht: 1193, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Staedtler 10x Permanent-Marker »Lumocolor permanent duo« grün10x Permanent-Marker »Lumocolor permanent duo«, Inhalt pro Pack: 10 Stück, Form der Spitze: Rundspitze, Verpackungseinheit: Einzelstift (10 Stück), Strichstärke: 0,6 - 1,5 mm (F/M), Spitze: Rundspitze, Strichstärke 0,6 - 1,5 mm (F/M), Eigenschaften: geruchsarm, lichtbeständig, wasserfest, wischfest, xylolfrei, Hersteller-Artikelnummer: 348-3 / 348-5 / 348-2 / 348-9, Besonderheiten: DRY SAFE (nach Test ISO 554): mind. 3 Wochen offenlagerfähig, Airplane Safe: kein Auslaufen bei hohem Druck, blockierte Spitzen, Doppelstift (schreiben & markieren), Ausführung der Griffzone: rund, Material des Schaftes: Kunststoff, Schreibfarbe: Schreibfarbe = Schaft-/Kappenfarbe, nachfüllbar: Nein, wasserfest: Ja, dokumentenecht: Ja, Clip vorhanden: Ja, offenlagerfähig: Ja, lichtbeständig: Ja, wischfest: Ja, Spitze austauschbar: Nein, Kappe umsteckbar: Nein, abwischbar: Nein, Tinte auf Wasserbasis: Nein, non permanent: Nein, geruchsarm: Ja, schlägt nicht durch Papier: Nein, Made in Germany: Ja, Zum Beschriften von: Papier, Karton, Folie, Kunststoff, Metall, Styropor, Glas, Porzellan, Holz, Leder, Stein, CD/DVD, xylolfrei: Ja, Schreibwaren/Marker/Permanent-Marker22,96 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
-
Werde ich permanent gebannt?
Ich kann nicht vorhersagen, ob du permanent gebannt wirst. Es hängt von den Regeln und Richtlinien der jeweiligen Plattform oder des Spiels ab, sowie von deinem Verhalten und den Verstößen, die du begangen hast. Es ist möglich, dass du vorübergehend oder dauerhaft gesperrt wirst, je nach Schwere der Verstöße. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.