Domain vorsteuerverguetungsverfahren.de kaufen?
Wir ziehen mit dem Projekt
vorsteuerverguetungsverfahren.de um.
Sind Sie am Kauf der Domain
vorsteuerverguetungsverfahren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vorsteuerverguetungsverfahren.de kaufen?
Was ist der Unterschied zwischen Vorsteuer Umsatzsteuer und Mehrwertsteuer?
Was ist der Unterschied zwischen Vorsteuer, Umsatzsteuer und Mehrwertsteuer? Die Vorsteuer ist die Steuer, die ein Unternehmen auf Einkäufe zahlt und die es von der Umsatzsteuer abziehen kann. Die Umsatzsteuer ist die Steuer, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt. Die Mehrwertsteuer ist ein anderer Begriff für die Umsatzsteuer und wird in einigen Ländern synonym verwendet. Insgesamt handelt es sich um verschiedene Begriffe für die Steuer, die auf den Umsatz eines Unternehmens erhoben wird. **
Wann Umsatzsteuer wann Vorsteuer buchen?
"Wann Umsatzsteuer wann Vorsteuer buchen?" Die Umsatzsteuer wird gebucht, wenn ein Unternehmen Waren oder Dienstleistungen verkauft und dabei Umsatzsteuer an den Staat abführt. Diese wird als Verbindlichkeit verbucht, da das Unternehmen die Steuer im Namen des Staates einzieht. Die Vorsteuer hingegen wird gebucht, wenn ein Unternehmen selbst Waren oder Dienstleistungen einkauft und dabei Umsatzsteuer zahlt. Diese wird als Forderung verbucht, da das Unternehmen die gezahlte Steuer vom Staat zurückfordern kann. Es ist wichtig, die Umsatzsteuer und Vorsteuer korrekt zu buchen, um die finanzielle Situation des Unternehmens genau abzubilden und mögliche Steuervorteile zu nutzen. **


Ähnliche Suchbegriffe für Metalloberflächen
Top-Angebote
Produkte zum Begriff Metalloberflächen:
-
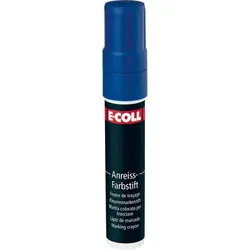
Anreiß-Farbstift für Metalloberflächen, sofort trocknend, blau - blauDieser blau schreibende Farbstift eignet sich besonders gut zum Anbringen von Markierungen auf Metalloberflächen. Das Fluid trocknet sofort und verbleibt deutlich sichtbar auf dem Werkstück. Dank seiner guten Hafteigenschaften ist die Anreißmarkierung sicher vor Verschmierungen.12,27 €*Versand: 4,94 €Sichere Weiterleitung zum Anbieter
-
EJ.LIFE Lackdickenmesser, Automobilbeschichtung, Für Technische Prüfungen, Fertigungsindustrie Und MetalloberflächenFunktionen: 1. Lackdickenmesser: Der Lackdickenmesser dient zur Messung der Dicke von Metallbeschichtungen und -oberflächen, z. B. Lack/Emaille/Chrom auf Stahl sowie Lack- und anodische Oxidationsschichten auf Aluminium/Kupfer. Er erkennt automatisch die Eigenschaften des Untergrunds. 2. Gut ablesbar: Das HD-Display zeigt die Lackdicke großflächig an. Die Einheiten (µm, mm, mils) können für präzise und schnelle Messungen umgeschaltet werden. 3. Rutschfestes Design: Der Lackdickenmesser ist ergonomisch geformt und die rutschfeste Rille erleichtert die Messung. Handlich und einfach zu bedienen. Spezifikationen: Funktionen: Lackdickenmessgerät: Das Dickenmessgerät dient zur Messung der Dicke von Metallbeschichtungen und -oberflächen, wie z. B. Lack/Emaille/Chrom auf Stahl sowie Lack- und anodische Oxidationsschichten auf Aluminium/Kupfer. Es erkennt automatisch die Eigenschaften des Untergrunds. Gut ablesbar: HD-Display, große Anzeige der Lackdicke, Einheitenumschaltung (µm, mm, mils), präzise und schnelle Messung. Rutschfestes Design: Das Lackdickenmessgerät ist ergonomisch geformt; die rutschfeste Rille erleichtert die Messung. Handlich und einfach zu bedienen. Für Autokäufer: Beim Kauf eines Gebrauchtwagens kann Ihnen der Händler möglicherweise nicht sagen, ob das Fahrzeug in einen schweren Unfall verwickelt war. Überprüfen Sie daher beim Kauf eines Gebrauchtwagens den Lack, um sicherzustellen, dass die Lackdicke an allen Karosserieteilen annähernd gleich ist. Vielseitig einsetzbar: Dieses Instrument dient zur zerstörungsfreien Messung der Dicke von Beschichtungen und Lacken. Es handelt sich um ein unverzichtbares Gerät für die Oberflächenbehandlung von Materialien, das in der Fertigung, der Metallverarbeitung, der chemischen Industrie, der Produktprüfung und anderen Bereichen weit verbreitet ist und auch in Laboren, Werkstätten und im Freien zuverlässig eingesetzt werden kann. (3 % + 1 µm) Auflösung: 0 µm ~ 99,9 µm (0,1 µm) 100 µm ~ 999 µm (1 µm) > 1000 µm (0,01 mm) Minimaler konvexer Radius: 5 mm Minimaler konkaver Radius: 25 mm Minimaler Messbereich: 20 mm Durchmesser Minimale Substratdicke: 0,2 mm, 0,05 mm Maximale Messgeschwindigkeit: 2 Messungen pro Sekunde Betriebstemperatur: -10 °C ~ 50 °C Größe: 9,5 × 4 × 2,2 cm Verpackungsgröße: 11,8 × 5,8 × 3 cm Verpackungsgewicht: 90 g Verpackung Lieferumfang: 1* Lackdickenmesser 1* Kalibrierungsteile 1* Bedienungsanleitung Lieferumfang: 1* Lackdickenmesser 1* Kalibrierungsteile 1* Bedienungsanleitung43,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist Umsatzsteuer und Vorsteuer?
Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Endverbraucher bezahlt und vom Unternehmen an das Finanzamt abgeführt. Die Vorsteuer hingegen ist die Umsatzsteuer, die ein Unternehmen selbst beim Einkauf von Waren und Dienstleistungen zahlt. Diese Vorsteuer kann das Unternehmen dann von der Umsatzsteuer, die es selbst einnimmt, abziehen. Der Unterschied zwischen der gezahlten Vorsteuer und der eingenommenen Umsatzsteuer wird dann an das Finanzamt abgeführt oder erstattet. Insgesamt dienen Umsatzsteuer und Vorsteuer dazu, den Staat an den wirtschaftlichen Aktivitäten in einem Land zu beteiligen und Steuereinnahmen zu generieren. **
-
Wie funktioniert Umsatzsteuer und Vorsteuer?
Wie funktioniert Umsatzsteuer und Vorsteuer? **
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **


Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
Wie berechnet man Umsatzsteuer und Vorsteuer?
Um die Umsatzsteuer zu berechnen, multipliziert man den Nettobetrag einer Rechnung mit dem jeweiligen Umsatzsteuersatz (z.B. 19%). Die Vorsteuer hingegen ist die Umsatzsteuer, die ein Unternehmen selbst gezahlt hat. Um die Vorsteuer zu berechnen, addiert man einfach die Umsatzsteuerbeträge aller Einkäufe und Ausgaben des Unternehmens. Der Betrag der Vorsteuer kann dann von der Umsatzsteuer abgezogen werden, um die tatsächlich zu zahlende Umsatzsteuer zu ermitteln. Es ist wichtig, die Umsatzsteuer und Vorsteuer korrekt zu berechnen, um steuerliche Verpflichtungen zu erfüllen und mögliche Steuervorteile zu nutzen. **
Top-Angebote
Produkte zum Begriff Metalloberflächen:
-
Eichner Magnetbuchstaben, für Metalloberflächen, DIN A4, gelbDie Magnetziffern und -buchstaben eignen sich bestens zur einfachen Kennzeichnung auf Metalloberflächen. Erhältlich sind die Magnetziffern und -buchstaben im DIN A4 Format wahlweise in Weiß oder Gelb. Die Magnetziffern und -buchstaben eignen sich bestens zur Kennzeichnung auf Metalloberflächen. Dabei ist die Magnetfolie im DIN A4 Format mit wahlweise vorgestanzten, alphabetischen oder nummerischen Zeichen. Somit ist eine Verwendung der Magnetziffern und -buchstaben insbesondere bei Kennzeichnung in Lager, Produktion und Logistik ideal. Die Magnetziffern und -buchstaben sind insgesamt 39 mm hoch, der gestanzte Bereich ist 43 mm hoch. Wahlweise sind die Zahlen und Buchstaben auf gelber oder weißer Folie erhältlich. Weitere Details: * Schnelle und einfache Kennzeichnung auf Metalloberflächen * Geeignet für Lager, Produktion und Logistik * Format: DIN A4 Format * Vorgestanzte, alphabetische oder nummerische Zeichen * Stanzhöhe: 43 mm * Zeichenhöhe: 39 mm * Farbe: weiß oder gelb40,45 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
SHKALACAR Mehrzweck-reinigungspaste Für Metalloberflächen, Ideal Für Den Haushalt, Entfernt Rost Und Kratzer Und Verleiht Metalloberflächen Glanz – 100 G –Mehrzweck-Reinigungspaste für Metalloberflächen, ideal für den Haushalt, entfernt Rost und Kratzer und verleiht Metalloberflächen Glanz – 100 g –25,94 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Anreiß-Farbstift für Metalloberflächen, sofort trocknend, blau - blauDieser blau schreibende Farbstift eignet sich besonders gut zum Anbringen von Markierungen auf Metalloberflächen. Das Fluid trocknet sofort und verbleibt deutlich sichtbar auf dem Werkstück. Dank seiner guten Hafteigenschaften ist die Anreißmarkierung sicher vor Verschmierungen.12,27 €*Versand: 4,94 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Vorsteuer Umsatzsteuer und Mehrwertsteuer?
Was ist der Unterschied zwischen Vorsteuer, Umsatzsteuer und Mehrwertsteuer? Die Vorsteuer ist die Steuer, die ein Unternehmen auf Einkäufe zahlt und die es von der Umsatzsteuer abziehen kann. Die Umsatzsteuer ist die Steuer, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt. Die Mehrwertsteuer ist ein anderer Begriff für die Umsatzsteuer und wird in einigen Ländern synonym verwendet. Insgesamt handelt es sich um verschiedene Begriffe für die Steuer, die auf den Umsatz eines Unternehmens erhoben wird. **
-
Wann Umsatzsteuer wann Vorsteuer buchen?
"Wann Umsatzsteuer wann Vorsteuer buchen?" Die Umsatzsteuer wird gebucht, wenn ein Unternehmen Waren oder Dienstleistungen verkauft und dabei Umsatzsteuer an den Staat abführt. Diese wird als Verbindlichkeit verbucht, da das Unternehmen die Steuer im Namen des Staates einzieht. Die Vorsteuer hingegen wird gebucht, wenn ein Unternehmen selbst Waren oder Dienstleistungen einkauft und dabei Umsatzsteuer zahlt. Diese wird als Forderung verbucht, da das Unternehmen die gezahlte Steuer vom Staat zurückfordern kann. Es ist wichtig, die Umsatzsteuer und Vorsteuer korrekt zu buchen, um die finanzielle Situation des Unternehmens genau abzubilden und mögliche Steuervorteile zu nutzen. **
-
Was ist Umsatzsteuer und Vorsteuer?
Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Endverbraucher bezahlt und vom Unternehmen an das Finanzamt abgeführt. Die Vorsteuer hingegen ist die Umsatzsteuer, die ein Unternehmen selbst beim Einkauf von Waren und Dienstleistungen zahlt. Diese Vorsteuer kann das Unternehmen dann von der Umsatzsteuer, die es selbst einnimmt, abziehen. Der Unterschied zwischen der gezahlten Vorsteuer und der eingenommenen Umsatzsteuer wird dann an das Finanzamt abgeführt oder erstattet. Insgesamt dienen Umsatzsteuer und Vorsteuer dazu, den Staat an den wirtschaftlichen Aktivitäten in einem Land zu beteiligen und Steuereinnahmen zu generieren. **
-
Wie funktioniert Umsatzsteuer und Vorsteuer?
Wie funktioniert Umsatzsteuer und Vorsteuer? **
Ähnliche Suchbegriffe für Metalloberflächen
-
EJ.LIFE Lackdickenmesser, Automobilbeschichtung, Für Technische Prüfungen, Fertigungsindustrie Und MetalloberflächenFunktionen: 1. Lackdickenmesser: Der Lackdickenmesser dient zur Messung der Dicke von Metallbeschichtungen und -oberflächen, z. B. Lack/Emaille/Chrom auf Stahl sowie Lack- und anodische Oxidationsschichten auf Aluminium/Kupfer. Er erkennt automatisch die Eigenschaften des Untergrunds. 2. Gut ablesbar: Das HD-Display zeigt die Lackdicke großflächig an. Die Einheiten (µm, mm, mils) können für präzise und schnelle Messungen umgeschaltet werden. 3. Rutschfestes Design: Der Lackdickenmesser ist ergonomisch geformt und die rutschfeste Rille erleichtert die Messung. Handlich und einfach zu bedienen. Spezifikationen: Funktionen: Lackdickenmessgerät: Das Dickenmessgerät dient zur Messung der Dicke von Metallbeschichtungen und -oberflächen, wie z. B. Lack/Emaille/Chrom auf Stahl sowie Lack- und anodische Oxidationsschichten auf Aluminium/Kupfer. Es erkennt automatisch die Eigenschaften des Untergrunds. Gut ablesbar: HD-Display, große Anzeige der Lackdicke, Einheitenumschaltung (µm, mm, mils), präzise und schnelle Messung. Rutschfestes Design: Das Lackdickenmessgerät ist ergonomisch geformt; die rutschfeste Rille erleichtert die Messung. Handlich und einfach zu bedienen. Für Autokäufer: Beim Kauf eines Gebrauchtwagens kann Ihnen der Händler möglicherweise nicht sagen, ob das Fahrzeug in einen schweren Unfall verwickelt war. Überprüfen Sie daher beim Kauf eines Gebrauchtwagens den Lack, um sicherzustellen, dass die Lackdicke an allen Karosserieteilen annähernd gleich ist. Vielseitig einsetzbar: Dieses Instrument dient zur zerstörungsfreien Messung der Dicke von Beschichtungen und Lacken. Es handelt sich um ein unverzichtbares Gerät für die Oberflächenbehandlung von Materialien, das in der Fertigung, der Metallverarbeitung, der chemischen Industrie, der Produktprüfung und anderen Bereichen weit verbreitet ist und auch in Laboren, Werkstätten und im Freien zuverlässig eingesetzt werden kann. (3 % + 1 µm) Auflösung: 0 µm ~ 99,9 µm (0,1 µm) 100 µm ~ 999 µm (1 µm) > 1000 µm (0,01 mm) Minimaler konvexer Radius: 5 mm Minimaler konkaver Radius: 25 mm Minimaler Messbereich: 20 mm Durchmesser Minimale Substratdicke: 0,2 mm, 0,05 mm Maximale Messgeschwindigkeit: 2 Messungen pro Sekunde Betriebstemperatur: -10 °C ~ 50 °C Größe: 9,5 × 4 × 2,2 cm Verpackungsgröße: 11,8 × 5,8 × 3 cm Verpackungsgewicht: 90 g Verpackung Lieferumfang: 1* Lackdickenmesser 1* Kalibrierungsteile 1* Bedienungsanleitung Lieferumfang: 1* Lackdickenmesser 1* Kalibrierungsteile 1* Bedienungsanleitung43,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Longerich, Peter: AbrechnungAbrechnung , Hitler, Röhm und die Morde vom 30. Juni 1934. Die wahre und ganze Geschichte des "Röhm-Putschs" , Hydro- & Ventilstößel > Ventile & Ventilsteuerungsteile , Erscheinungsjahr: 20240314, Produktform: Leinen, Autoren: Longerich, Peter, Seitenzahl/Blattzahl: 208, Keyword: außer kontrolle; drittes reich; ernst röhm; nacht der langen messer; nationalsozialismus; peter longerich; röhm-putsch; sa; ss; sturmabteilung, Fachschema: Faschismus / Nationalsozialismus~Nationalsozialismus~Nazifizierung~Nazismus~Weltkrieg / Zweiter Weltkrieg~Weltkrieg 1939/45~Zweiter Weltkrieg, Fachkategorie: Biografien: historisch, politisch, militärisch, Region: Deutschland, Zeitraum: 1933-1945 (nationalsozialistische Zeit), Warengruppe: HC/Geschichte/20. Jahrhundert, Fachkategorie: Zweiter Weltkrieg, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Molden Verlag, Verlag: Molden Verlag, Verlag: Molden Verlag in Verlagsgruppe Styria GmbH & Co. KG, Länge: 218, Breite: 148, Höhe: 27, Gewicht: 444, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eichner Magnetbuchstaben, für Metalloberflächen, DIN A4, weißDie Magnetziffern und -buchstaben eignen sich bestens zur einfachen Kennzeichnung auf Metalloberflächen. Erhältlich sind die Magnetziffern und -buchstaben im DIN A4 Format wahlweise in Weiß oder Gelb. Die Magnetziffern und -buchstaben eignen sich bestens zur Kennzeichnung auf Metalloberflächen. Dabei ist die Magnetfolie im DIN A4 Format mit wahlweise vorgestanzten, alphabetischen oder nummerischen Zeichen. Somit ist eine Verwendung der Magnetziffern und -buchstaben insbesondere bei Kennzeichnung in Lager, Produktion und Logistik ideal. Die Magnetziffern und -buchstaben sind insgesamt 39 mm hoch, der gestanzte Bereich ist 43 mm hoch. Wahlweise sind die Zahlen und Buchstaben auf gelber oder weißer Folie erhältlich. Weitere Details: * Schnelle und einfache Kennzeichnung auf Metalloberflächen * Geeignet für Lager, Produktion und Logistik * Format: DIN A4 Format * Vorgestanzte, alphabetische oder nummerische Zeichen * Stanzhöhe: 43 mm * Zeichenhöhe: 39 mm * Farbe: weiß oder gelb40,45 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
-
Wie berechnet man Umsatzsteuer und Vorsteuer?
Um die Umsatzsteuer zu berechnen, multipliziert man den Nettobetrag einer Rechnung mit dem jeweiligen Umsatzsteuersatz (z.B. 19%). Die Vorsteuer hingegen ist die Umsatzsteuer, die ein Unternehmen selbst gezahlt hat. Um die Vorsteuer zu berechnen, addiert man einfach die Umsatzsteuerbeträge aller Einkäufe und Ausgaben des Unternehmens. Der Betrag der Vorsteuer kann dann von der Umsatzsteuer abgezogen werden, um die tatsächlich zu zahlende Umsatzsteuer zu ermitteln. Es ist wichtig, die Umsatzsteuer und Vorsteuer korrekt zu berechnen, um steuerliche Verpflichtungen zu erfüllen und mögliche Steuervorteile zu nutzen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.