Domain vorsteuerverguetungsverfahren.de kaufen?
Wir ziehen mit dem Projekt
vorsteuerverguetungsverfahren.de um.
Sind Sie am Kauf der Domain
vorsteuerverguetungsverfahren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vorsteuerverguetungsverfahren.de kaufen?
Was ist der Unterschied zwischen Vorsteuer Umsatzsteuer und Mehrwertsteuer?
Was ist der Unterschied zwischen Vorsteuer, Umsatzsteuer und Mehrwertsteuer? Die Vorsteuer ist die Steuer, die ein Unternehmen auf Einkäufe zahlt und die es von der Umsatzsteuer abziehen kann. Die Umsatzsteuer ist die Steuer, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt. Die Mehrwertsteuer ist ein anderer Begriff für die Umsatzsteuer und wird in einigen Ländern synonym verwendet. Insgesamt handelt es sich um verschiedene Begriffe für die Steuer, die auf den Umsatz eines Unternehmens erhoben wird. **
Wann Umsatzsteuer wann Vorsteuer buchen?
"Wann Umsatzsteuer wann Vorsteuer buchen?" Die Umsatzsteuer wird gebucht, wenn ein Unternehmen Waren oder Dienstleistungen verkauft und dabei Umsatzsteuer an den Staat abführt. Diese wird als Verbindlichkeit verbucht, da das Unternehmen die Steuer im Namen des Staates einzieht. Die Vorsteuer hingegen wird gebucht, wenn ein Unternehmen selbst Waren oder Dienstleistungen einkauft und dabei Umsatzsteuer zahlt. Diese wird als Forderung verbucht, da das Unternehmen die gezahlte Steuer vom Staat zurückfordern kann. Es ist wichtig, die Umsatzsteuer und Vorsteuer korrekt zu buchen, um die finanzielle Situation des Unternehmens genau abzubilden und mögliche Steuervorteile zu nutzen. **
Ähnliche Suchbegriffe für Einnehmen
Top-Angebote
Produkte zum Begriff Einnehmen:
-
Lumbagil Tropfen zum EinnehmenAnwendungsgebiet von Lumbagil Tropfen zum EinnehmenDie Anwendungsgebiete von Lumbagil Tropfen zum Einnehmen leiten sich von den homöopathischen Arzneimittelbildern ab. Dazu gehören: Begleittherapie bei schmerzhaften Nervenerkrankungen (z. B. Trigeminusneuralgie, Ischias), Begleittherapie bei beginnenden akut fieberhaft-entzündlichen Erkrankungen, funktionelle Herzstörungen mit Angstzuständen. In LUMBAGIL® wurde die gegen Neuralgien (Nervenschmerzen) hochwirksame Arzneipflanze Aconitum napellus (Blauer Eisenhut) in Tropfenform speziell aufbereitet. Die Wirkung des gutverträglichen Pflanzenstoffes wurde in wissenschaftlichen Studien umfangreich untersucht und bestens dokumentiert.Wirkungsweise von Lumbagil Tropfen zum EinnehmenViele Deutsche leiden an chronischen Rückenschmerzen. Dabei sind die Beschwerdebilder äußerst vielfältig (Überlastungen, Verspannungen, Ischialgie, Hexenschuss, Bandscheibenvorfall). Bei mehr als der Hälfte der Betroffenen sind jedoch akute oder chronische Reizungen der Rückennerven die Schmerzursache. Lumbagil Tropfen zum Einnehmen wurde zur gezielten natürlichen Behandlung schmerzhafter Nervenerkrankungen zugelassen. Dabei setzt LUMBAGIL® an der Schmerzursache an – der Reizung, Quetschung oder Entzündung der Nerven – und kann in den betroffenen Regionen eine einzigartige Mehrfachwirkung entfalten: 1. Lindert den Schmerz 2. Bekämpft die Nervenreizung 3. Löst die Verspannung Das Einzigartige an LUMBAGIL®: Im Rahmen der Zulassung wurde explizit die Wirksamkeit bei Ischialgien herausgestellt. Damit ist LUMBAGIL® zur gezielten Selbstmedikation von Ischiasschmerzen zugelassen.Wirkstoffe / Inhaltsstoffe / Zutaten10 ml von Lumbagil Tropfen zum Einnehmen enthalten: Wirkstoff: Aconitum napellus Dil. D4 10 ml 1 g entspricht 36 Tropfen GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Pr27,38 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Uvalysat Flüssigkeit zum EinnehmenAnwendungsgebiet von Uvalysat Flüssigkeit zum EinnehmenDas Präparat ist ein pflanzliches Arzneimittel. Es wird angewendet zur unterstützenden Behandlung bei entzündlichen Erkrankungen der ableitenden Harnwege. Wirkstoffe / Inhaltsstoffe / Zutaten5.5 g Bärentraubenblätter Extrakt, (1:0,54-0,99), Auszugsmittel: Wasser, Calciumoxid (44:1)0.56 g Arbutin, wasserfreiEthanol 96% (V/V) Hilfstoff (+)Trinkwasser Hilfstoff (+)GegenanzeigenWann dürfen Sie das Präparat nicht anwenden?Bei bekannter Überempfindlichkeit gegen Bärentraubenblätter und -zubereitungen oder einen der sonstigen Bestandteile des Arzneimittels darf das Präparat nicht eingenommen werden.In der Schwangerschaft und Stillzeit sowie bei Kindern unter 12 Jahren darf das Arzneimittel auch wegen des Alkoholgehalts nicht angewendet werden.Das Arzneimittel ist bei Alkoholkranken nicht anzuwenden. DosierungNehmen Sie das Arzneimittel immer genau nach der Anweisung in. Bitte fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht ganz sicher sind.Falls vom Arzt nicht anders verordnet: Für Erwachsene und Heranwachsende ab 12 Jahren bis zu 4 x täglich 2 bis 3 ml in möglichst gleichmäßigen Abständen über den Tag verteilt einnehmen, nach Belieben zusammen mit etwas Wasser. Dauer der Anwendung:Das Arzneimittel soll ohne ärztlichen Rat nicht länger als jeweils 1 Woche und höchstens 5mal jährlich angewendet werden.Beachten Sie bitte in jedem Fall die Angaben in den Kategorien "Patientenhinweis" und "Nebenwrikungen".Bitte sprechen Sie mit Ihrem Arzt oder Apotheker, wenn Sie den Eindruck haben, dass die Wirkung zu stark oder zu schwach ist. Überdosierung und andere Anwendungsfehler:Von dem Arzneimittel soll pro Tag nicht mehr eingenommen werden als in der Dosierungsanleitung angegeben oder vom Arzt verordnet ist. Wenn versehentlich eine Einzeldosis mehr als vorgesehen eingenommen wird, so hat dies in der Regel keine nachhaltigen Folgen. Die Einnahme von deutlich darüber hinausgehenden Meng9,56 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Cefavora Tropfen zum EinnehmenAnwendungsgebiet von Cefavora Tropfen zum EinnehmenCefavora Tropfen zum Einnehmen ist Nahrungsergänzungsmittel mit Ginkgo, Mistel und Weißdorn. Wirkungsweise von Cefavora Tropfen zum EinnehmenCefavora Tropfen zum Einnehmen gehören zu der Gruppe homöopathischer Kombinationspräparate und bestehen aus den Urtinkturen von Ginkgo biloba, Viscum album und Crataegus. Wirkstoffe / Inhaltsstoffe / ZutatenCefavora Tropfen zum Einnehmen enthält: Zutaten: Likörwein (Sulphite), Weißdornfrüchteextrakt, Mistelkrautextrakt, Ginkgoblätterextrakt. Alkohol 20 % vol. Zusammensetzung Tagesdosis 120 Tropfen % der empfohlenen Tagesdosis(NRV) Ginkgoblätterextrakt 60 mg ** Mistelkrautextrakt 130 mg ** Weißdornfrüchteextrakt 350 mg ** NRV: nutrient reference value = Nährstoffbezugswert nach LMIV ** keine NRV-VorgabeGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte das Produkt nicht verwendet werden. Nehmen Sie das oben genannte Produkt nicht bei einer Alkoholkrankheit ein. Bei Leberkranken ist eine Rücksprache mit dem Arzt erforderlich.DosierungAnwendungsempfehlung von Cefavora Tropfen zum Einnehmen: Erwachsene können täglich 3 -4-mal 20 – 30 Tropfen der Cefavora Tropfen zum Einnehmen einnehmen. Die Tagesdosis von 120 Tropfen darf nicht überschritten werden. Nach Bedarf können diese auch verdünnt zu sich genommen werden. Bei Besserung der Beschwerden ist die Häufigkeit der Anwendung zu reduzieren. Für Kinder und Jugendliche gilt: Da keine ausreichenden Daten vorliegen, kann die Anwendung bei Kindern und Jugendlichen unter 18 Jahren nicht empfohlen werden. Wichtig: Auch homöopathische Medikamente sollten ohne ärztlichen Rat nicht über längere Zeit eingenommen werden.HinweiseBei Einnahme homöopathischer Arzneimittel können sich die vorhandenen Beschwerden vorübergehend verschlimmern (Erstreaktion). Das A38,76 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Metavirulent Tropfen zum EinnehmenAnwendungsgebiet von Metavirulent Tropfen zum EinnehmenDas Arzneimittel enthält eine Kombination homöopathischer Einzelmittel, die sich in ihren Anwendungsgebieten und ihren Arzneimittelbildern sinnvoll ergänzen. Die Anwendungsgebiete leiten sich von den homöopathischen Arzneimittelbildern ab.Dazu gehören: grippale Infekte.Hinweis: Bei Fieber, das länger als 3 Tage anhält oder über 39°C ansteigt, sollte ein Arzt aufgesucht werden.Wirkstoffe / Inhaltsstoffe / Zutaten500 mg Ferrum phosphoricum (hom./anthr.)200 mg Veratrum album (hom./anthr.)100 mg Influencinum Nosode (hom./anthr.)100 mg Luffa operculata (hom./anthr.)30 mg Acidum sarcolacticum (hom./anthr.)30 mg Gelsemium sempervirens (hom./anthr.)20 mg Aconitum napellus (hom./anthr.)20 mg Gentiana lutea (hom./anthr.)Ethanol Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht eingenommen werden:- wenn Sie überempfindlich (allergisch) gegen Acidum L(+)-lacticum, Aconitum napellus, Ferrum phosphoricum, Gelsemium sempervirens, Influencinum-Nosode, Luffa operculata, Veratrum album oder Gentiana lutea sind.DosierungNehmen Sie das Arzneimittel immer genau nach der Anweisung ein. Bitte fragen Sie bei Ihrem Arzt, Heilpraktiker oder Apotheker nach, wenn Sie sich nicht ganz sicher sind.Soweit nicht anders verordnet, nehmen Jugendliche ab 12 Jahren und Erwachsene bei akuten Zuständen über 2 Tage höchstens 12mal täglich je 5-10 Tropfen ein. Bei Nachlassen der Beschwerden ist die Dosis zu reduzieren oder das Mittel abzusetzen.Auch homöopathische Medikamente sollten ohne ärztlichen Rat nicht über längere Zeit eingenommen werden. Die Anwendungsdauer richtet sich nach dem vorliegenden Krankheitsbild. Dauern die Beschwerden länger als 2 Tage unverändert an oder verschlimmern sich, sollte die weitere Anwendung nur nach Rücksprache mit einem homöopathisch erfahrenen Arzt oder Heilpraktiker erfolgen.ÜberdosierungAufgrund der Verdünnung der Wirkstoffe sind keine nachhaltigen Auswirkungen einer Überdosierung zu er10,46 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Was ist Umsatzsteuer und Vorsteuer?
Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Endverbraucher bezahlt und vom Unternehmen an das Finanzamt abgeführt. Die Vorsteuer hingegen ist die Umsatzsteuer, die ein Unternehmen selbst beim Einkauf von Waren und Dienstleistungen zahlt. Diese Vorsteuer kann das Unternehmen dann von der Umsatzsteuer, die es selbst einnimmt, abziehen. Der Unterschied zwischen der gezahlten Vorsteuer und der eingenommenen Umsatzsteuer wird dann an das Finanzamt abgeführt oder erstattet. Insgesamt dienen Umsatzsteuer und Vorsteuer dazu, den Staat an den wirtschaftlichen Aktivitäten in einem Land zu beteiligen und Steuereinnahmen zu generieren. **
-
Wie funktioniert Umsatzsteuer und Vorsteuer?
Wie funktioniert Umsatzsteuer und Vorsteuer? **
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **


Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
Wie berechnet man Umsatzsteuer und Vorsteuer?
Um die Umsatzsteuer zu berechnen, multipliziert man den Nettobetrag einer Rechnung mit dem jeweiligen Umsatzsteuersatz (z.B. 19%). Die Vorsteuer hingegen ist die Umsatzsteuer, die ein Unternehmen selbst gezahlt hat. Um die Vorsteuer zu berechnen, addiert man einfach die Umsatzsteuerbeträge aller Einkäufe und Ausgaben des Unternehmens. Der Betrag der Vorsteuer kann dann von der Umsatzsteuer abgezogen werden, um die tatsächlich zu zahlende Umsatzsteuer zu ermitteln. Es ist wichtig, die Umsatzsteuer und Vorsteuer korrekt zu berechnen, um steuerliche Verpflichtungen zu erfüllen und mögliche Steuervorteile zu nutzen. **
Top-Angebote
Produkte zum Begriff Einnehmen:
-
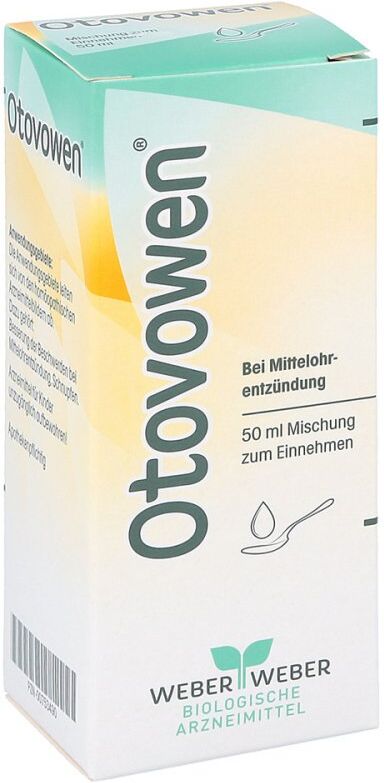
Otovowen Tropfen zum EinnehmenAnwendungsgebiet von Otovowen Tropfen zum EinnehmenOtovowen® ist ein homöopathisches Arzneimittel bei akuter Mittelohrentzündung.Anwendungsgebiete:Die Anwendungsgebiete leiten sich von den homöopathischen Arzneimittelbildern ab.Dazu gehören: Besserung der Beschwerden bei akuter Mittelohrentzündung, Schnupfen.Wirkstoffe / Inhaltsstoffe / ZutatenWas Otovowen® enthält:Die Wirkstoffe sind:10 ml enthalten: Aconitum napellus Dil. D6 0,075 ml Capsicum annuum Dil. D4 0,075 ml Chamomilla recutita Ø 0,225 ml Echinacea purpurea Ø 0,75 ml Hydrargyrum bicyanatum Dil. D6 0,075 ml Hydrastis canadensis Dil. D4 0,075 ml Iodum Dil. D4 0,075 ml Natrium tetraboracicum Dil. D4 0,075 ml Sambucus nigra Ø 0,225 ml Sanguinaria canadensis Ø 0,075 ml.Der sonstige Bestandteil ist: Ethanol 43% (m/m). 1 ml entspricht 27 Tropfen.GegenanzeigenDas Arzneimittel darf nicht eingenommen werdenbei Überempfindlichkeit gegen einen der Wirk- oder Hilfsstoffe oder gegen Korbblütler. Aus grundsätzlichen Erwägungen darf dieses Arzneimittel nicht angewendet werden bei fortschreitenden Systemerkrankungen wie Tuberkulose, Leukämie und Leukämie-ähnlichen Erkrankungen, entzündlichen Erkrankungen des Bindegewebes (Kollagenosen), Autoimmunerkrankungen, Multipler Sklerose, AIDS-Erkrankung, HIV-Infektion oder anderen chronischen Viruserkrankungen.DosierungNehmen Sie Otovowen® immer genau nach der Anweisung in der Packungsbeilage ein. Bitte fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht ganz sicher sind.Falls vom Arzt nicht anders verordnet, ist die übliche Dosis:Alle halbe bis ganze Stunde, höchstens 6 x täglich, die folgenden Einzeldosen einnehmen: Jugendliche und Erwachsene je 5 Tropfen, bis zu 30 Tropfen täglichKinder ab 6 bis unter 12 Jahren je 3 - 4 Tropfen, jedoch nicht mehr als 20 Tropfen täglichKleinkinder bis unter 6 Jahren je 2 - 3 Tropfen, jedoch nicht mehr als 15 Tropfen täglichSäuglinge im ersten Lebensjahr nach Rücksprache mit einem Arzt je 1 - 216,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
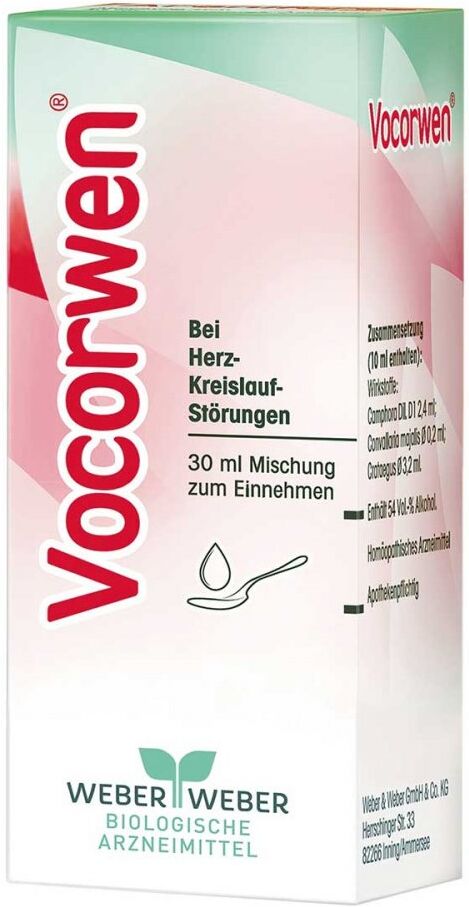
Vocorwen Tropfen zum EinnehmenAnwendungsgebiet von Vocorwen Tropfen zum EinnehmenVocorwen® ist ein homöopathisches Arzneimittel bei Erkrankungen des Herz-Kreislaufsystems. Anwendungsgebiete: Die Anwendungsgebiete leiten sich von den homöopathischen Arzneimittelbildern ab. Dazu gehört: Besserung der Beschwerden bei Herz-Kreislauf- Störungen.Wirkstoffe / Inhaltsstoffe / ZutatenVocorwen® enthält: Die Wirkstoffe sind: 10 ml enthalten: Camphora Dil. D1 2,4 ml Convallaria majalis Ø 0,2 ml Crataegus Ø 3,2 ml. Der sonstige Bestandteil ist: Ethanol 43% (m/m). 1 ml entspricht 29 Tropfen.GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden.DosierungNehmen Sie Vocorwen® immer genau nach der Anweisung in dieser Packungsbeilage ein. Bitte fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht ganz sicher sind. Falls vom Arzt nicht anders verordnet, ist die übliche Dosis: Bei akuten Zuständen alle halbe bis ganze Stunde, höchstens 6 x täglich, je 5 Tropfen einnehmen. Eine über eine Woche hinausgehende Anwendung sollte nur nach Rücksprache mit einem homöopathisch erfahrenen Therapeuten erfolgen. Bei chronischen Verlaufsformen 1–3 x täglich je 5 Tropfen einnehmen. Bei Besserung der Beschwerden ist die Häufigkeit der Anwendung zu reduzieren. Hinweis: Da es sich um ein Präparat mit pflanzlichen Bestandteilen handelt, können gelegentlich leichte Trübungen oder Ausfällungen vorkommen. Bitte ggf. vor Gebrauch schütteln. Dauer der Anwendung: Auch homöopathische Arzneimittel sollten ohne ärztlichen Rat nicht über längere Zeit eingenommen werden. Wenn Sie weitere Fragen zur Anwendung des Arzneimittels haben, fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke.HinweiseDieses Arzneimittel enthält 5414,52 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Lumbagil Tropfen zum EinnehmenAnwendungsgebiet von Lumbagil Tropfen zum EinnehmenDie Anwendungsgebiete von Lumbagil Tropfen zum Einnehmen leiten sich von den homöopathischen Arzneimittelbildern ab. Dazu gehören: Begleittherapie bei schmerzhaften Nervenerkrankungen (z. B. Trigeminusneuralgie, Ischias), Begleittherapie bei beginnenden akut fieberhaft-entzündlichen Erkrankungen, funktionelle Herzstörungen mit Angstzuständen. In LUMBAGIL® wurde die gegen Neuralgien (Nervenschmerzen) hochwirksame Arzneipflanze Aconitum napellus (Blauer Eisenhut) in Tropfenform speziell aufbereitet. Die Wirkung des gutverträglichen Pflanzenstoffes wurde in wissenschaftlichen Studien umfangreich untersucht und bestens dokumentiert.Wirkungsweise von Lumbagil Tropfen zum EinnehmenViele Deutsche leiden an chronischen Rückenschmerzen. Dabei sind die Beschwerdebilder äußerst vielfältig (Überlastungen, Verspannungen, Ischialgie, Hexenschuss, Bandscheibenvorfall). Bei mehr als der Hälfte der Betroffenen sind jedoch akute oder chronische Reizungen der Rückennerven die Schmerzursache. Lumbagil Tropfen zum Einnehmen wurde zur gezielten natürlichen Behandlung schmerzhafter Nervenerkrankungen zugelassen. Dabei setzt LUMBAGIL® an der Schmerzursache an – der Reizung, Quetschung oder Entzündung der Nerven – und kann in den betroffenen Regionen eine einzigartige Mehrfachwirkung entfalten: 1. Lindert den Schmerz 2. Bekämpft die Nervenreizung 3. Löst die Verspannung Das Einzigartige an LUMBAGIL®: Im Rahmen der Zulassung wurde explizit die Wirksamkeit bei Ischialgien herausgestellt. Damit ist LUMBAGIL® zur gezielten Selbstmedikation von Ischiasschmerzen zugelassen.Wirkstoffe / Inhaltsstoffe / Zutaten10 ml von Lumbagil Tropfen zum Einnehmen enthalten: Wirkstoff: Aconitum napellus Dil. D4 10 ml 1 g entspricht 36 Tropfen GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Pr27,38 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Uvalysat Flüssigkeit zum EinnehmenAnwendungsgebiet von Uvalysat Flüssigkeit zum EinnehmenDas Präparat ist ein pflanzliches Arzneimittel. Es wird angewendet zur unterstützenden Behandlung bei entzündlichen Erkrankungen der ableitenden Harnwege. Wirkstoffe / Inhaltsstoffe / Zutaten5.5 g Bärentraubenblätter Extrakt, (1:0,54-0,99), Auszugsmittel: Wasser, Calciumoxid (44:1)0.56 g Arbutin, wasserfreiEthanol 96% (V/V) Hilfstoff (+)Trinkwasser Hilfstoff (+)GegenanzeigenWann dürfen Sie das Präparat nicht anwenden?Bei bekannter Überempfindlichkeit gegen Bärentraubenblätter und -zubereitungen oder einen der sonstigen Bestandteile des Arzneimittels darf das Präparat nicht eingenommen werden.In der Schwangerschaft und Stillzeit sowie bei Kindern unter 12 Jahren darf das Arzneimittel auch wegen des Alkoholgehalts nicht angewendet werden.Das Arzneimittel ist bei Alkoholkranken nicht anzuwenden. DosierungNehmen Sie das Arzneimittel immer genau nach der Anweisung in. Bitte fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht ganz sicher sind.Falls vom Arzt nicht anders verordnet: Für Erwachsene und Heranwachsende ab 12 Jahren bis zu 4 x täglich 2 bis 3 ml in möglichst gleichmäßigen Abständen über den Tag verteilt einnehmen, nach Belieben zusammen mit etwas Wasser. Dauer der Anwendung:Das Arzneimittel soll ohne ärztlichen Rat nicht länger als jeweils 1 Woche und höchstens 5mal jährlich angewendet werden.Beachten Sie bitte in jedem Fall die Angaben in den Kategorien "Patientenhinweis" und "Nebenwrikungen".Bitte sprechen Sie mit Ihrem Arzt oder Apotheker, wenn Sie den Eindruck haben, dass die Wirkung zu stark oder zu schwach ist. Überdosierung und andere Anwendungsfehler:Von dem Arzneimittel soll pro Tag nicht mehr eingenommen werden als in der Dosierungsanleitung angegeben oder vom Arzt verordnet ist. Wenn versehentlich eine Einzeldosis mehr als vorgesehen eingenommen wird, so hat dies in der Regel keine nachhaltigen Folgen. Die Einnahme von deutlich darüber hinausgehenden Meng9,56 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Vorsteuer Umsatzsteuer und Mehrwertsteuer?
Was ist der Unterschied zwischen Vorsteuer, Umsatzsteuer und Mehrwertsteuer? Die Vorsteuer ist die Steuer, die ein Unternehmen auf Einkäufe zahlt und die es von der Umsatzsteuer abziehen kann. Die Umsatzsteuer ist die Steuer, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt. Die Mehrwertsteuer ist ein anderer Begriff für die Umsatzsteuer und wird in einigen Ländern synonym verwendet. Insgesamt handelt es sich um verschiedene Begriffe für die Steuer, die auf den Umsatz eines Unternehmens erhoben wird. **
-
Wann Umsatzsteuer wann Vorsteuer buchen?
"Wann Umsatzsteuer wann Vorsteuer buchen?" Die Umsatzsteuer wird gebucht, wenn ein Unternehmen Waren oder Dienstleistungen verkauft und dabei Umsatzsteuer an den Staat abführt. Diese wird als Verbindlichkeit verbucht, da das Unternehmen die Steuer im Namen des Staates einzieht. Die Vorsteuer hingegen wird gebucht, wenn ein Unternehmen selbst Waren oder Dienstleistungen einkauft und dabei Umsatzsteuer zahlt. Diese wird als Forderung verbucht, da das Unternehmen die gezahlte Steuer vom Staat zurückfordern kann. Es ist wichtig, die Umsatzsteuer und Vorsteuer korrekt zu buchen, um die finanzielle Situation des Unternehmens genau abzubilden und mögliche Steuervorteile zu nutzen. **
-
Was ist Umsatzsteuer und Vorsteuer?
Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Endverbraucher bezahlt und vom Unternehmen an das Finanzamt abgeführt. Die Vorsteuer hingegen ist die Umsatzsteuer, die ein Unternehmen selbst beim Einkauf von Waren und Dienstleistungen zahlt. Diese Vorsteuer kann das Unternehmen dann von der Umsatzsteuer, die es selbst einnimmt, abziehen. Der Unterschied zwischen der gezahlten Vorsteuer und der eingenommenen Umsatzsteuer wird dann an das Finanzamt abgeführt oder erstattet. Insgesamt dienen Umsatzsteuer und Vorsteuer dazu, den Staat an den wirtschaftlichen Aktivitäten in einem Land zu beteiligen und Steuereinnahmen zu generieren. **
-
Wie funktioniert Umsatzsteuer und Vorsteuer?
Wie funktioniert Umsatzsteuer und Vorsteuer? **
Ähnliche Suchbegriffe für Einnehmen
-
Cefavora Tropfen zum EinnehmenAnwendungsgebiet von Cefavora Tropfen zum EinnehmenCefavora Tropfen zum Einnehmen ist Nahrungsergänzungsmittel mit Ginkgo, Mistel und Weißdorn. Wirkungsweise von Cefavora Tropfen zum EinnehmenCefavora Tropfen zum Einnehmen gehören zu der Gruppe homöopathischer Kombinationspräparate und bestehen aus den Urtinkturen von Ginkgo biloba, Viscum album und Crataegus. Wirkstoffe / Inhaltsstoffe / ZutatenCefavora Tropfen zum Einnehmen enthält: Zutaten: Likörwein (Sulphite), Weißdornfrüchteextrakt, Mistelkrautextrakt, Ginkgoblätterextrakt. Alkohol 20 % vol. Zusammensetzung Tagesdosis 120 Tropfen % der empfohlenen Tagesdosis(NRV) Ginkgoblätterextrakt 60 mg ** Mistelkrautextrakt 130 mg ** Weißdornfrüchteextrakt 350 mg ** NRV: nutrient reference value = Nährstoffbezugswert nach LMIV ** keine NRV-VorgabeGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte das Produkt nicht verwendet werden. Nehmen Sie das oben genannte Produkt nicht bei einer Alkoholkrankheit ein. Bei Leberkranken ist eine Rücksprache mit dem Arzt erforderlich.DosierungAnwendungsempfehlung von Cefavora Tropfen zum Einnehmen: Erwachsene können täglich 3 -4-mal 20 – 30 Tropfen der Cefavora Tropfen zum Einnehmen einnehmen. Die Tagesdosis von 120 Tropfen darf nicht überschritten werden. Nach Bedarf können diese auch verdünnt zu sich genommen werden. Bei Besserung der Beschwerden ist die Häufigkeit der Anwendung zu reduzieren. Für Kinder und Jugendliche gilt: Da keine ausreichenden Daten vorliegen, kann die Anwendung bei Kindern und Jugendlichen unter 18 Jahren nicht empfohlen werden. Wichtig: Auch homöopathische Medikamente sollten ohne ärztlichen Rat nicht über längere Zeit eingenommen werden.HinweiseBei Einnahme homöopathischer Arzneimittel können sich die vorhandenen Beschwerden vorübergehend verschlimmern (Erstreaktion). Das A38,76 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Metavirulent Tropfen zum EinnehmenAnwendungsgebiet von Metavirulent Tropfen zum EinnehmenDas Arzneimittel enthält eine Kombination homöopathischer Einzelmittel, die sich in ihren Anwendungsgebieten und ihren Arzneimittelbildern sinnvoll ergänzen. Die Anwendungsgebiete leiten sich von den homöopathischen Arzneimittelbildern ab.Dazu gehören: grippale Infekte.Hinweis: Bei Fieber, das länger als 3 Tage anhält oder über 39°C ansteigt, sollte ein Arzt aufgesucht werden.Wirkstoffe / Inhaltsstoffe / Zutaten500 mg Ferrum phosphoricum (hom./anthr.)200 mg Veratrum album (hom./anthr.)100 mg Influencinum Nosode (hom./anthr.)100 mg Luffa operculata (hom./anthr.)30 mg Acidum sarcolacticum (hom./anthr.)30 mg Gelsemium sempervirens (hom./anthr.)20 mg Aconitum napellus (hom./anthr.)20 mg Gentiana lutea (hom./anthr.)Ethanol Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht eingenommen werden:- wenn Sie überempfindlich (allergisch) gegen Acidum L(+)-lacticum, Aconitum napellus, Ferrum phosphoricum, Gelsemium sempervirens, Influencinum-Nosode, Luffa operculata, Veratrum album oder Gentiana lutea sind.DosierungNehmen Sie das Arzneimittel immer genau nach der Anweisung ein. Bitte fragen Sie bei Ihrem Arzt, Heilpraktiker oder Apotheker nach, wenn Sie sich nicht ganz sicher sind.Soweit nicht anders verordnet, nehmen Jugendliche ab 12 Jahren und Erwachsene bei akuten Zuständen über 2 Tage höchstens 12mal täglich je 5-10 Tropfen ein. Bei Nachlassen der Beschwerden ist die Dosis zu reduzieren oder das Mittel abzusetzen.Auch homöopathische Medikamente sollten ohne ärztlichen Rat nicht über längere Zeit eingenommen werden. Die Anwendungsdauer richtet sich nach dem vorliegenden Krankheitsbild. Dauern die Beschwerden länger als 2 Tage unverändert an oder verschlimmern sich, sollte die weitere Anwendung nur nach Rücksprache mit einem homöopathisch erfahrenen Arzt oder Heilpraktiker erfolgen.ÜberdosierungAufgrund der Verdünnung der Wirkstoffe sind keine nachhaltigen Auswirkungen einer Überdosierung zu er10,46 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Longerich, Peter: AbrechnungAbrechnung , Hitler, Röhm und die Morde vom 30. Juni 1934. Die wahre und ganze Geschichte des "Röhm-Putschs" , Hydro- & Ventilstößel > Ventile & Ventilsteuerungsteile , Erscheinungsjahr: 20240314, Produktform: Leinen, Autoren: Longerich, Peter, Seitenzahl/Blattzahl: 208, Keyword: außer kontrolle; drittes reich; ernst röhm; nacht der langen messer; nationalsozialismus; peter longerich; röhm-putsch; sa; ss; sturmabteilung, Fachschema: Faschismus / Nationalsozialismus~Nationalsozialismus~Nazifizierung~Nazismus~Weltkrieg / Zweiter Weltkrieg~Weltkrieg 1939/45~Zweiter Weltkrieg, Fachkategorie: Biografien: historisch, politisch, militärisch, Region: Deutschland, Zeitraum: 1933-1945 (nationalsozialistische Zeit), Warengruppe: HC/Geschichte/20. Jahrhundert, Fachkategorie: Zweiter Weltkrieg, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Molden Verlag, Verlag: Molden Verlag, Verlag: Molden Verlag in Verlagsgruppe Styria GmbH & Co. KG, Länge: 218, Breite: 148, Höhe: 27, Gewicht: 444, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
-
Wie berechnet man Umsatzsteuer und Vorsteuer?
Um die Umsatzsteuer zu berechnen, multipliziert man den Nettobetrag einer Rechnung mit dem jeweiligen Umsatzsteuersatz (z.B. 19%). Die Vorsteuer hingegen ist die Umsatzsteuer, die ein Unternehmen selbst gezahlt hat. Um die Vorsteuer zu berechnen, addiert man einfach die Umsatzsteuerbeträge aller Einkäufe und Ausgaben des Unternehmens. Der Betrag der Vorsteuer kann dann von der Umsatzsteuer abgezogen werden, um die tatsächlich zu zahlende Umsatzsteuer zu ermitteln. Es ist wichtig, die Umsatzsteuer und Vorsteuer korrekt zu berechnen, um steuerliche Verpflichtungen zu erfüllen und mögliche Steuervorteile zu nutzen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.